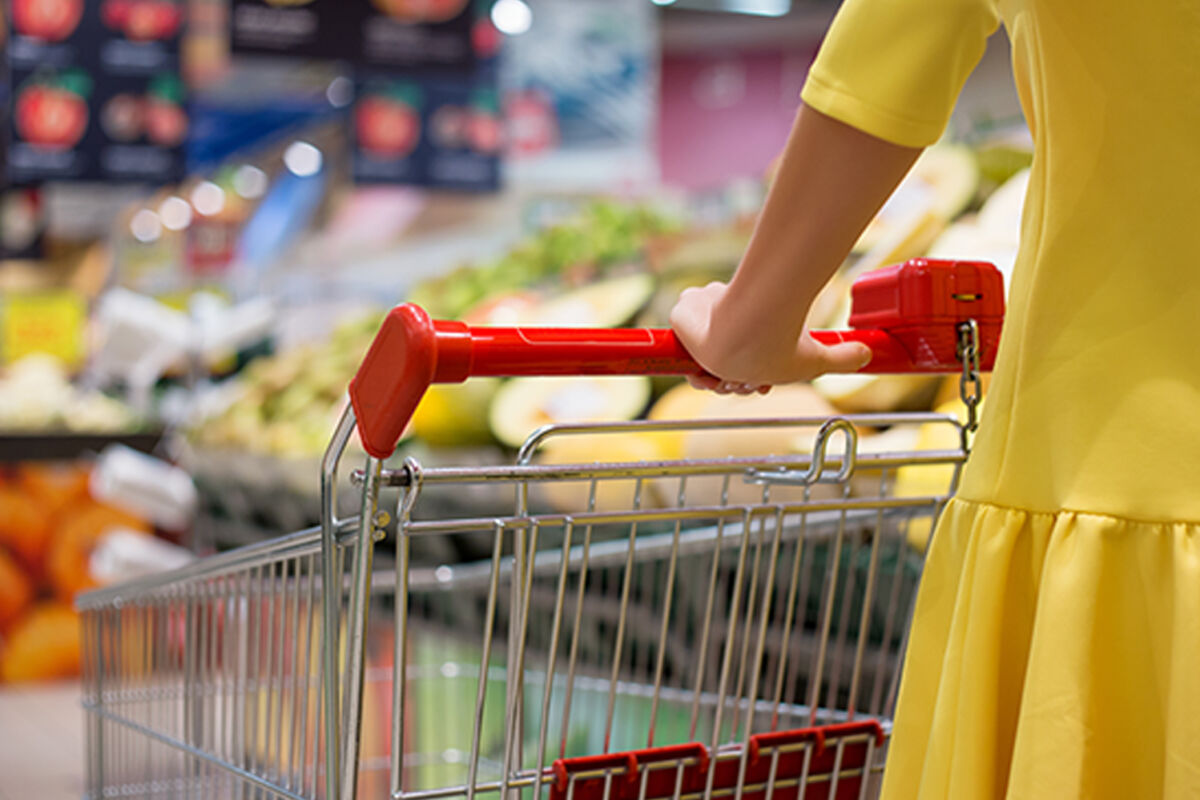
Le pouvoir d’achat des Français connaît un retournement qui commence à se traduire très concrètement dans les budgets familiaux. Selon les calculs de l’Institut français de l’économie (IFE) réalisés pour Le Monde, une famille composée de deux adultes et deux enfants aurait perdu environ 1 200 euros de pouvoir d’achat en valeur réelle depuis 2024, soit une fois l’effet de l’inflation pris en compte. Pour une personne seule, la perte atteindrait environ 600 euros. Cette évolution intervient alors que le pouvoir d’achat constitue déjà l’une des principales préoccupations économiques des Français. Elle marque surtout une rupture avec les années précédentes : le pouvoir d’achat par unité de consommation aurait reculé de 0,7 % en 2025 et pourrait connaître une nouvelle baisse de même ampleur en 2026. Deux années consécutives de recul constituent une situation particulièrement rare depuis le début de la série statistique de l’Insee en 1960.
Les Français perdent 1 200 euros avec des dépenses contraintes de plus en plus lourdes
Pour comprendre les 1 200 euros de perte estimée, il faut regarder au-delà du seul niveau d’inflation actuel. Le véritable problème réside dans l’écart accumulé entre l’évolution des prix et celle des revenus. Depuis 2019, les prix ont progressé de 21,3 %, tandis que les salaires n’ont augmenté que de 18,7 %. En d’autres termes, même lorsque les rémunérations nominales progressent, elles ne permettent pas nécessairement de retrouver le même niveau de consommation qu’avant la vague inflationniste. Cette situation est particulièrement importante pour les familles, car toutes les dépenses n’évoluent pas de la même manière. Le logement, l’alimentation, l’énergie, les assurances, les transports et les frais liés aux enfants constituent une part difficilement compressible du budget. Lorsque ces postes augmentent, le ménage ne peut pas toujours compenser en réduisant sa consommation. Le résultat est une contraction du reste à vivre, c’est-à-dire de la somme réellement disponible une fois les principales charges réglées. Le phénomène est également lié à la disparition progressive de plusieurs amortisseurs qui avaient permis de préserver le pouvoir d’achat après le choc inflationniste. Selon l’analyse de l’IFE publiée par Le Monde, les transferts sociaux, les revalorisations de certaines prestations et les revenus du patrimoine avaient longtemps compensé une partie de la faiblesse des salaires réels. Cette compensation est désormais beaucoup moins importante. Le marché de l’emploi joue lui aussi un rôle déterminant. Le chômage, qui était descendu à 7,2 % début 2023, est remonté à 8,3 % selon les données citées dans l’analyse. La situation devient donc plus difficile pour les ménages sur deux fronts : les salaires réels restent sous pression tandis que la dynamique de l’emploi se dégrade. Cette combinaison explique pourquoi la situation actuelle peut être plus sensible que ne le suggère le seul niveau d’inflation. Une inflation qui ralentit signifie que les prix augmentent moins vite ; elle ne signifie pas que les prix reviennent à leur niveau antérieur. Après plusieurs années de hausse, les ménages doivent continuer à financer leurs dépenses sur une base de prix durablement plus élevée. Pour une famille déjà contrainte financièrement, quelques dizaines d’euros supplémentaires chaque mois sur plusieurs postes peuvent donc modifier fortement les arbitrages. Le phénomène est particulièrement visible dans les territoires périurbains et ruraux. Les ménages qui dépendent fortement de leur voiture sont davantage exposés aux prix des carburants, tandis que ceux qui occupent des logements plus grands peuvent subir une facture énergétique plus élevée. À l’inverse, certains ménages urbains disposent davantage d’alternatives de transport ou vivent dans des logements moins coûteux à chauffer. L’impact du recul du pouvoir d’achat n’est donc pas uniforme sur le territoire. Cette fracture territoriale rejoint directement les analyses déjà publiées par CreditNews sur le pouvoir d’achat des ménages ruraux face à la hausse des prix des carburants. L’Insee montre notamment que la dépendance à la voiture peut transformer une hausse du prix de l’énergie en véritable contrainte budgétaire pour les foyers disposant de revenus plus modestes. Le comportement des Français constitue un autre indicateur particulièrement révélateur. Face à cette pression, les ménages ne réduisent pas nécessairement immédiatement leur épargne. Au contraire, le taux d’épargne reste élevé, autour de 17,3 %, après avoir dépassé 18 %. Cette réaction peut sembler paradoxale : pourquoi épargner davantage alors que le pouvoir d’achat diminue ? Parce que l’épargne joue précisément son rôle d’amortisseur face à l’incertitude. Les ménages cherchent à conserver une réserve de sécurité plutôt qu’à augmenter leur consommation dans un environnement économique qu’ils jugent fragile. La consommation se transforme également. Le Crédoc observe notamment un recours accru aux marques de distributeur et aux promotions. Certaines catégories de ménages réduisent les dépenses jugées secondaires afin de préserver celles qui restent prioritaires. Cette évolution modifie progressivement le marché de la distribution : les consommateurs deviennent plus sensibles au prix, comparent davantage les offres et arbitrent plus rapidement leurs achats. Pour les entreprises, cette évolution constitue un véritable sujet économique. Une consommation moins dynamique peut peser sur les volumes de vente, tandis que les entreprises doivent simultanément préserver leurs marges. Dans certains secteurs, le développement du discount, des promotions et de la seconde main traduit déjà cette transformation du comportement des consommateurs. Le recul du pouvoir d’achat devient donc un enjeu pour le chiffre d’affaires des entreprises autant que pour le budget des ménages. Le marché du crédit est directement concerné. Lorsque les dépenses contraintes augmentent, la capacité d’un ménage à supporter une nouvelle mensualité diminue, même si son salaire n’a pas baissé. C’est pourquoi l’analyse d’un dossier de crédit ne peut pas se limiter au revenu mensuel. Le taux d’endettement, le reste à vivre, la stabilité des revenus et la structure des charges prennent une importance particulière dans un environnement où le budget familial dispose de moins de marges. Cette situation peut également modifier la demande de crédit à la consommation. Un ménage qui souhaite financer une voiture, des travaux ou un équipement peut reporter son projet si son budget ne lui permet plus d’absorber une nouvelle mensualité. À l’inverse, certains foyers peuvent rechercher des solutions permettant de réorganiser leurs remboursements lorsqu’ils cumulent plusieurs crédits et que la pression mensuelle devient trop importante. Le regroupement de crédits peut, dans certaines situations et sous réserve de l’étude et de l’acceptation du dossier par un prêteur, permettre de restructurer les échéances. Il ne constitue toutefois pas une création de pouvoir d’achat et doit être évalué en tenant compte de son coût total et de l’allongement éventuel de la durée de remboursement. L’immobilier est lui aussi exposé à cette dégradation du pouvoir d’achat. Pour accéder à la propriété, un ménage doit pouvoir financer non seulement sa mensualité de crédit, mais également les charges de logement, les assurances, les travaux, les taxes et les dépenses courantes. Lorsque le revenu disponible se contracte, la capacité à constituer un apport personnel peut également diminuer. Certains ménages peuvent alors reporter leur acquisition ou revoir à la baisse leur budget immobilier.
Cette situation intervient dans un contexte où les finances publiques françaises limitent parallèlement la capacité de l’État à multiplier les dispositifs de soutien. L’IFE souligne que le niveau élevé de la dette publique réduit les marges de manœuvre permettant de compenser durablement la baisse du pouvoir d’achat. Le gouvernement doit simultanément soutenir l’activité et chercher à réduire le déficit public, ce qui rend les arbitrages budgétaires particulièrement sensibles. Le sujet dépasse donc largement la question du panier de courses. Une baisse durable du pouvoir d’achat peut modifier les comportements d’épargne, la consommation, les décisions immobilières, la demande de crédit et les stratégies commerciales des entreprises. Elle devient progressivement un indicateur de la confiance économique des ménages. CreditNews avait déjà consacré une analyse à ce paradoxe entre pouvoir d’achat statistique et sentiment d’appauvrissement. L’article montrait que les moyennes nationales pouvaient masquer des écarts importants entre ménages selon leur niveau de revenus, leur patrimoine, leur situation familiale et surtout le poids de leurs dépenses contraintes. Cette lecture permet de mieux comprendre pourquoi une famille peut avoir le sentiment de perdre du pouvoir d’achat même lorsque certains indicateurs macroéconomiques semblent moins dégradés.
Le chiffre de 1 200 euros doit donc être lu comme un indicateur économique et non comme une facture identique adressée à chaque famille française. Mais il révèle une évolution beaucoup plus profonde : les mécanismes qui avaient permis d’amortir les précédents chocs semblent aujourd’hui moins puissants, tandis que les ménages abordent cette nouvelle phase avec des prix durablement plus élevés et une visibilité économique réduite.
L’œil de l’expert
Le chiffre de 1 200 euros doit être pris au sérieux, tout en étant correctement interprété. Il ne signifie pas que chaque famille française a perdu exactement cette somme. Il traduit une perte de pouvoir d’achat en valeur réelle pour une famille-type de quatre personnes. Mais derrière cette moyenne statistique, le signal économique est beaucoup plus large. Le sujet qui me paraît désormais essentiel est celui de la marge financière disponible après les dépenses contraintes. Un ménage peut conserver un salaire stable et pourtant voir sa situation budgétaire se détériorer si le logement, les assurances, l’énergie, les transports, l’alimentation et les crédits absorbent une part croissante de ses revenus. Pour le marché du crédit, cette évolution est déterminante. Les ménages ne raisonnent plus uniquement en termes de montant empruntable. Ils regardent leur mensualité, leur reste à vivre et leur capacité à conserver une épargne de précaution. Les banques, de leur côté, restent particulièrement attentives à la qualité du risque et à la capacité réelle de remboursement. Le véritable enjeu pour 2027 sera donc de savoir si les revenus réels peuvent enfin retrouver une dynamique suffisamment forte pour reconstituer les marges financières perdues. Si ce n’est pas le cas, les conséquences dépasseront largement le pouvoir d’achat : consommation plus prudente, investissement immobilier retardé, demande de crédit moins dynamique et épargne de précaution durablement élevée. La France entre ainsi dans une période où la question n’est plus seulement de savoir combien les ménages gagnent, mais combien il leur reste réellement une fois toutes leurs charges payées.
À lire également sur CreditNews : Pouvoir d’achat : pourquoi les Français ont le sentiment de s’appauvrir malgré des chiffres en hausse