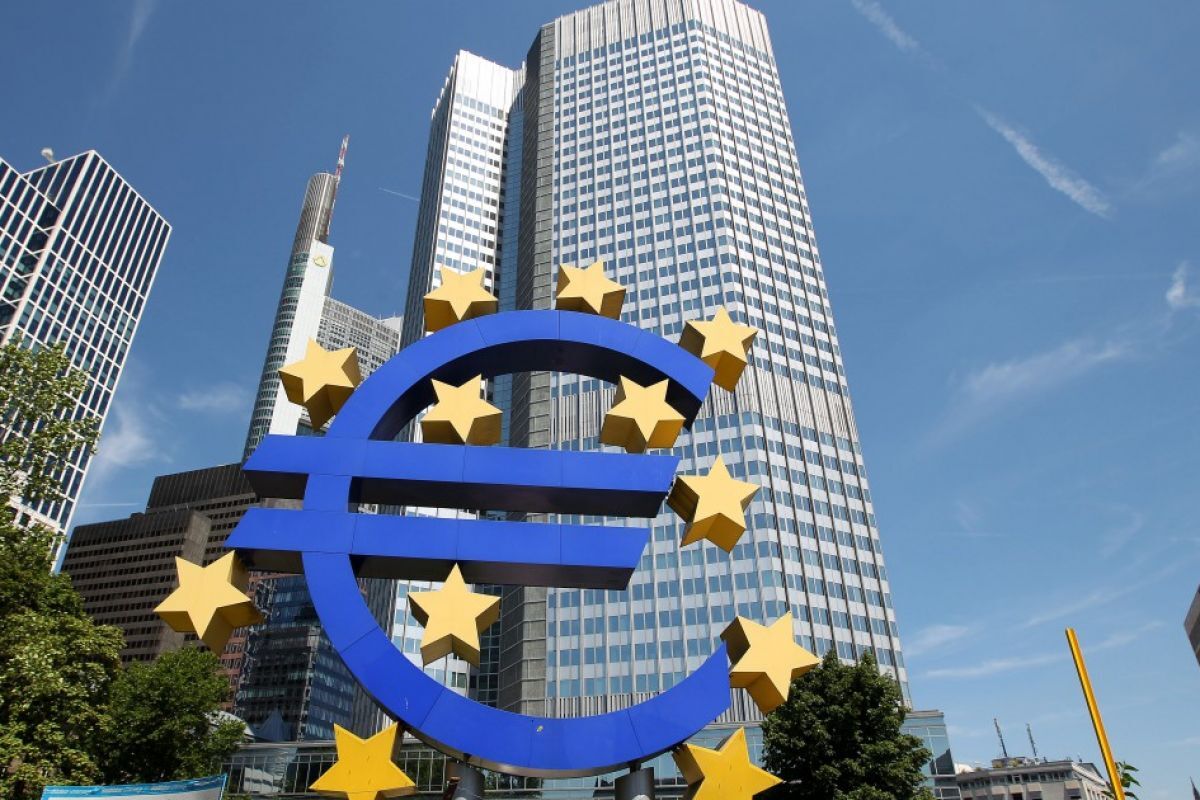
La Banque centrale européenne (BCE) envisage de modifier les règles de constitution des réserves obligatoires imposées aux banques de la zone euro. Selon des informations rapportées par Reuters le 18 novembre 2026, les gouverneurs devraient débattre, lors de leur réunion du 25 novembre, d’un relèvement du taux de réserves obligatoires de 1 % à 2 % des dépôts et autres engagements à court terme concernés. Une décision pourrait toutefois être reportée au 17 décembre. Derrière cet ajustement technique se joue un enjeu financier important : réduire le coût des intérêts versés par les banques centrales aux établissements commerciaux, tout en retirant une partie des liquidités excédentaires du système bancaire. Pour les banques françaises, cette évolution pourrait modifier les conditions de gestion de la trésorerie et, indirectement, peser sur la distribution du crédit immobilier et du crédit à la consommation. Mais ses conséquences sur les taux proposés aux emprunteurs dépendront avant tout de la manière dont les établissements absorberont ce nouveau coût de financement.
Pourquoi le passage de 1 % à 2 % des réserves obligatoires est envisagé
Les réserves obligatoires correspondent à une fraction des dépôts et de certains engagements à court terme que les banques commerciales doivent immobiliser sur un compte auprès de leur banque centrale nationale. Dans la zone euro, ce taux est actuellement fixé à 1 %. Contrairement aux liquidités excédentaires que les établissements déposent auprès de l’Eurosystème, ces réserves obligatoires ne sont pas rémunérées. Un doublement du ratio modifierait donc directement la répartition des liquidités détenues par les banques et le coût de gestion de leurs ressources. L’objectif poursuivi par Francfort est avant tout financier. Pendant plusieurs années, la BCE a acheté massivement des obligations publiques et privées afin de soutenir l’économie européenne, notamment entre 2015 et 2022. Ces programmes ont injecté des volumes considérables de liquidités dans le système bancaire. Mais le retournement monétaire intervenu avec le retour de l’inflation a profondément modifié l’équation financière de l’institution. Pour combattre la hausse des prix, la BCE a relevé ses taux directeurs, augmentant parallèlement la rémunération versée aux banques sur leurs liquidités excédentaires. Dans le même temps, une partie des obligations acquises pendant la période des taux très faibles continue de produire des rendements historiquement bas, voire négatifs pour certains titres. Ce décalage entre les revenus des actifs et le coût des ressources constitue une source importante de pertes pour plusieurs banques centrales nationales. Les montants en jeu sont considérables. Selon les informations recueillies par Reuters, l’Eurosystème verse actuellement environ 52,2 milliards d’euros d’intérêts annuels sur un peu plus de 2 000 milliards d’euros de liquidités excédentaires détenues par les banques. Le relèvement des réserves obligatoires à 2 % permettrait de réduire cette facture d’environ 4,4 milliards d’euros par an, sur la base des taux actuels. Cette économie pourrait augmenter si les taux de dépôt de la BCE progressaient à nouveau. Les anticipations évoquées par les sources de Reuters situent ce taux entre 3 % et 3,25 % en 2027, contre 2,50 % actuellement. Il s’agit toutefois d’une perspective de marché et non d’une décision annoncée par la banque centrale. La mesure présente également un intérêt du point de vue de la politique monétaire. En augmentant la part des fonds immobilisés et non rémunérés, la BCE absorberait une fraction des liquidités excédentaires accumulées au cours des années de soutien monétaire. Elle pourrait ainsi réduire progressivement l’abondance de trésorerie qui caractérise encore le système bancaire européen. Cette orientation s’inscrit dans une normalisation plus large de la politique monétaire, après les programmes exceptionnels de rachats d’actifs et les dispositifs de refinancement déployés pour soutenir l’économie.
Pour autant, cette évolution ne signifie pas que les banques européennes vont mécaniquement manquer de liquidités. Les réserves obligatoires ne constituent qu’un élément de leur dispositif de gestion de trésorerie. Les établissements doivent également respecter des exigences prudentielles, notamment le ratio de couverture des besoins de liquidité à court terme (LCR), ainsi que les règles de financement stable. Ces mécanismes, renforcés après la crise financière de 2008, encadrent leur capacité à faire face aux sorties de trésorerie et aux tensions de financement. Le relèvement envisagé doit donc être analysé comme une modification du coût et de la répartition des liquidités, et non comme une restriction brutale de l’ensemble des ressources disponibles.
Quelles conséquences pour les taux des crédits immobiliers et à la consommation ?
C’est évidemment la question qui intéresse directement les emprunteurs et les professionnels du financement. Si les réserves obligatoires passent effectivement de 1 % à 2 %, les banques devront immobiliser davantage de ressources sans percevoir de rémunération sur cette fraction de leurs liquidités. Cette évolution pourrait donc modifier leurs arbitrages financiers, notamment en matière de rémunération des dépôts, de gestion de trésorerie et de rentabilité des crédits accordés. Pour les établissements bancaires, le sujet est celui de la marge nette d’intérêt. Cette dernière correspond à la différence entre les revenus générés par les crédits et les placements, et le coût des ressources utilisées pour financer ces activités. Dans un environnement où les coûts de financement sont déjà soumis à des tensions, toute modification réglementaire susceptible de réduire les revenus tirés des liquidités peut conduire les banques à revoir leur politique commerciale. Certaines pourraient chercher à préserver leurs marges en ajustant les conditions tarifaires de leurs nouveaux financements, tandis que d’autres pourraient absorber une partie de cette charge grâce à leur rentabilité globale. Il serait néanmoins excessif d’affirmer que le doublement des réserves obligatoires entraînera automatiquement une hausse des taux immobiliers. Les conditions proposées aux emprunteurs dépendent de nombreux paramètres : taux directeurs de la BCE, coût des dépôts, refinancement sur les marchés, concurrence entre établissements, niveau des risques de crédit et objectifs commerciaux des banques. Les réserves obligatoires constituent un facteur supplémentaire dans cette équation, mais elles ne déterminent pas seules les barèmes bancaires. Le marché français du crédit immobilier présente déjà plusieurs signes de tension. La remontée des rendements obligataires et les inquiétudes entourant le financement de la dette publique contribuent à maintenir un environnement de financement moins favorable. Dans son analyse consacrée à la remontée de l’OAT à 4,3 %, CreditNews a déjà détaillé les conséquences du renchérissement du financement de l’État sur le coût du crédit. La nouvelle réflexion de la BCE vient ajouter une dimension bancaire à ces tensions déjà présentes sur les marchés. Le crédit à la consommation pourrait également être concerné. Les banques et organismes spécialisés doivent maintenir un équilibre entre rentabilité des financements, coût du risque et capacité de remboursement des emprunteurs. Si leurs coûts de ressources augmentent, les établissements pourraient devenir plus sélectifs sur certains profils ou revoir leurs conditions de financement. Cette éventualité mérite une attention particulière dans le secteur du regroupement de crédits, où la rentabilité des opérations dépend notamment du coût de refinancement et du risque associé aux dossiers. La question est d’autant plus importante que les ménages restent sensibles à la moindre variation des conditions de financement. Une augmentation des taux peut réduire la capacité d’emprunt immobilier, renchérir le coût total d’un crédit à la consommation et compliquer certaines opérations de restructuration financière. CreditNews avait déjà analysé cette problématique dans son article consacré à la remontée des taux du crédit immobilier en octobre 2026.
Enfin, cette proposition ne fait pas l’unanimité au sein de la BCE. Le responsable de la banque centrale belge, Pierre Wunsch, avait notamment exprimé des réserves en octobre 2026, estimant qu’une augmentation des contraintes pesant sur les liquidités bancaires pouvait poser des questions sur la crédibilité des opérations futures de la banque centrale. Le débat dépasse donc la seule question des économies réalisées : il concerne également l’équilibre entre politique monétaire, fonctionnement du marché interbancaire et stabilité financière.
L’œil de l’expert
Le projet de relèvement des réserves obligatoires révèle une évolution importante de la stratégie de la BCE. Après avoir injecté massivement des liquidités dans le système bancaire pendant près d’une décennie, l’institution cherche désormais à en réduire progressivement l’excédent, tout en limitant le coût financier de ses anciennes politiques de soutien. Le sujet est loin d’être anodin pour les banques commerciales. Le passage de 1 % à 2 % ne constitue pas une hausse des taux directeurs, mais il modifie les conditions dans lesquelles les établissements peuvent gérer et valoriser leurs liquidités. Dans un secteur où la rentabilité du crédit dépend étroitement du coût des ressources, cette évolution mérite d’être suivie de près.
Pour le marché français, le risque principal ne réside pas dans une hausse mécanique des taux immobiliers ou des crédits à la consommation. Il se situe davantage dans la possibilité d’une accumulation de contraintes : remontée des rendements obligataires, coût de refinancement plus élevé, pression sur les marges bancaires et exigences prudentielles toujours importantes. Si ces facteurs se renforcent simultanément, les établissements pourraient privilégier les dossiers les plus rentables et les profils présentant les garanties de solvabilité les plus solides.
Pour les professionnels du regroupement de crédits, le signal est particulièrement important. Dans un environnement bancaire plus exigeant, la qualité de présentation des dossiers, la démonstration de la capacité de remboursement et la pertinence économique des opérations deviendront encore plus déterminantes. La capacité des banques à financer les ménages ne dépendra pas uniquement des décisions de taux de Francfort, mais également de leur volonté de préserver leurs marges et de maîtriser leur exposition au risque. La prochaine réunion du Conseil des gouverneurs, le 25 novembre, constituera donc une étape importante. Si la décision est reportée au 17 décembre, le sujet restera néanmoins au cœur des discussions monétaires de la fin d’année. La BCE entre progressivement dans une nouvelle phase : après avoir soutenu la liquidité des banques, elle cherche désormais à en maîtriser le coût. Et cette normalisation pourrait avoir des répercussions durables sur les conditions de financement de toute l’économie européenne.