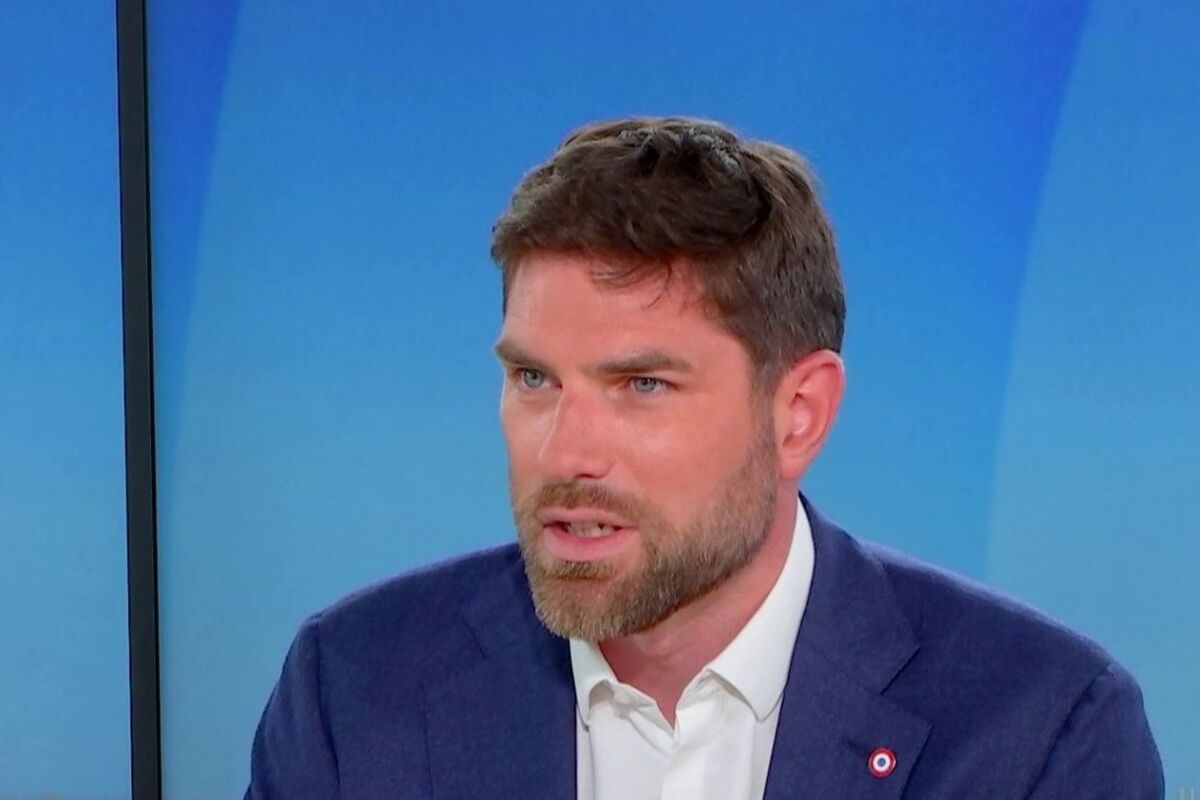
Les difficultés de pouvoir d’achat ne se mesurent plus uniquement à la progression des découverts bancaires ou à la hausse des dossiers de surendettement. Un autre indicateur témoigne désormais des tensions qui pèsent sur les budgets des Français : les demandes d’acomptes sur salaire. Selon les données communiquées le 18 novembre 2026 par Rosaly, spécialiste des solutions de versement anticipé des rémunérations, leur nombre a progressé de 30 % en un an dans les entreprises clientes de la plateforme. Une évolution qui confirme le constat dressé quelques jours plus tôt par Michel-Édouard Leclerc sur BFMTV, évoquant une multiplication des sollicitations de salariés pour obtenir une partie de leur rémunération avant la date habituelle de paie. Courses alimentaires, carburant, dépenses médicales : ces sommes servent de plus en plus à financer des besoins immédiats plutôt que des achats exceptionnels. Ce phénomène intervient surtout à un moment charnière : depuis le 20 novembre 2026, les nouvelles règles européennes sur le crédit à la consommation renforcent l’encadrement des autorisations de découvert bancaire. Entre contraction du budget disponible, évolution des pratiques salariales et accès plus réglementé aux financements de court terme, les habitudes financières des ménages français sont en train de changer.
Une hausse qui révèle les difficultés de trésorerie des salariés
Les chiffres publiés par Rosaly donnent une mesure concrète de cette évolution. Sur la période de janvier à octobre 2026, les entreprises clientes de la plateforme ont enregistré en moyenne 87 demandes d’acompte mensuelles pour 100 salariés, contre 67 sur la même période en 2025. Cela représente une progression de 30 % en un an. Le phénomène s’est même accéléré à l’automne : en octobre, les demandes ont atteint 92 pour 100 salariés, contre 68 un an auparavant, soit une augmentation de 35 %. Ces données portent sur plus de 400 entreprises clientes et les acomptes traités par la solution Rosaly. Elles constituent un indicateur intéressant des tensions budgétaires, mais ne doivent pas être assimilées à une statistique représentative de l’ensemble des salariés français. Un autre enseignement mérite l’attention : les salariés ne réclament pas nécessairement des sommes plus importantes, mais sollicitent leur rémunération de manière plus fréquente et plus fractionnée. Le montant moyen avancé par utilisateur et par mois reste quasiment stable, à 465 euros en 2026 contre 468 euros en 2025. En revanche, 74 % des acomptes demandés ne dépassent pas 100 euros, contre 68 % un an plus tôt. Près de neuf demandes sur dix restent inférieures ou égales à 200 euros. Ces montants relativement modestes illustrent une réalité économique préoccupante : pour une partie des salariés, la difficulté ne consiste plus seulement à financer un projet ou un achat important, mais à absorber les dépenses ordinaires avant le versement de la prochaine paie. Les besoins évoqués concernent principalement l’alimentation, le carburant et les dépenses de santé. Ces trois postes ont un point commun : ils sont difficilement compressibles à court terme. Un plein d’essence conditionne parfois la possibilité de se rendre au travail, les courses alimentaires ne peuvent être reportées durablement et certaines consultations médicales nécessitent une avance de frais. Lorsque ces dépenses se concentrent avant la fin du mois, même un salarié disposant d’un emploi stable peut rencontrer des difficultés de trésorerie. Le constat de Michel-Édouard Leclerc prend ainsi une dimension économique particulière : l’augmentation des demandes d’acomptes ne traduit pas nécessairement une baisse des revenus nominaux, mais révèle une capacité de plus en plus limitée à absorber les dépenses courantes avec la rémunération disponible. Cette évolution rejoint les difficultés déjà observées sur le marché du découvert bancaire. Dans son article consacré au découvert bancaire en France et à la fragilité financière des ménages, CreditNews avait souligné le rôle de cette facilité de trésorerie dans l’équilibre budgétaire de nombreux foyers. Le recours au découvert permet traditionnellement de faire face à un décalage temporaire entre les entrées et les sorties d’argent. Mais lorsque cette solution devient récurrente, elle peut entraîner des frais bancaires supplémentaires et accentuer les difficultés du mois suivant. L’acompte sur salaire apparaît alors comme une alternative pour certains salariés. Il faut toutefois bien distinguer les mécanismes. L’acompte correspond au versement anticipé d’une rémunération déjà acquise au titre du travail effectué. Il ne constitue donc pas un crédit et ne génère pas d’intérêts. En application de l’article L. 3242-1 du Code du travail, un salarié mensualisé peut demander, au cours de la seconde quinzaine du mois, un acompte correspondant à la moitié de sa rémunération mensuelle. À l’inverse, une avance sur salaire porte sur une rémunération correspondant à un travail qui n’a pas encore été effectué. Cette dernière relève d’un régime différent et l’employeur peut la refuser. La progression des acomptes intervient également dans un contexte réglementaire nouveau pour les découverts bancaires. Depuis aujourd’hui, les nouvelles autorisations de découvert de moins de 200 euros ou remboursables dans un délai inférieur à un mois sont intégrées au régime du crédit à la consommation. Les banques doivent désormais évaluer la solvabilité des clients avant d’accorder ces autorisations, y compris pour les petits montants. Cette réforme, issue de la directive européenne DCC2 et transposée par l’ordonnance du 3 septembre 2025, vise à renforcer la protection des consommateurs et à limiter les risques de surendettement. Elle ne signifie toutefois pas que le découvert bancaire est interdit : les établissements conservent la possibilité de l’accorder après examen de la situation du demandeur. Les autorisations déjà accordées avant cette date ne sont pas automatiquement supprimées. Le rapprochement entre ces deux phénomènes est particulièrement intéressant. Selon le sondage réalisé par Rosaly auprès de ses propres utilisateurs le 15 novembre 2026, neuf personnes sur dix qui recouraient régulièrement au découvert déclarent avoir cessé de l’utiliser depuis qu’elles disposent de la possibilité de demander un acompte sur salaire. Ce résultat doit être interprété avec prudence : il s’agit d’un sondage réalisé auprès des utilisateurs d’une entreprise commercialisant précisément ce type de service, et non d’une enquête représentative de la population française. Il montre néanmoins que certains salariés substituent effectivement un versement anticipé de leur rémunération à une facilité bancaire payante. Cette substitution ne règle cependant pas la question de fond. Un acompte permet de recevoir plus tôt une partie d’un salaire déjà gagné, mais il ne procure aucun revenu supplémentaire. La somme versée en avance est déduite du salaire à venir. Un salarié qui sollicite régulièrement plusieurs acomptes peut donc se retrouver avec une rémunération disponible plus faible au moment de la paie habituelle. Le mécanisme améliore la gestion du calendrier des dépenses, mais ne corrige pas un déséquilibre structurel entre revenus et charges. Il peut même entretenir une dépendance à des versements anticipés si le budget mensuel n’est pas rééquilibré. Pour les entreprises, cette progression constitue également un sujet de gestion sociale et de politique salariale. La possibilité d’obtenir rapidement une partie de sa rémunération peut représenter un avantage apprécié des collaborateurs, notamment dans les secteurs où les salaires sont modestes et les dépenses de déplacement importantes. Les solutions numériques facilitent désormais ces demandes et leur traitement par les services de paie. Mais la multiplication des sollicitations peut aussi révéler une dégradation du niveau de vie des salariés, avec des conséquences possibles sur leur engagement, leur sérénité financière et leur pouvoir d’achat réel. Pour le marché bancaire et les professionnels du financement, le phénomène mérite enfin une attention particulière. La multiplication des demandes de petites sommes, la récurrence des découverts et le recours plus fréquent aux paiements fractionnés témoignent d’une gestion de trésorerie de plus en plus tendue. Les prêteurs devront intégrer ces nouvelles habitudes dans l’analyse de solvabilité, en examinant non seulement les revenus, mais également la fréquence des incidents, les charges fixes et la capacité effective à dégager un reste à vivre suffisant. Cette approche devient d’autant plus importante avec le renforcement des exigences réglementaires introduites par la DCC2. Cette évolution relance également le débat sur la périodicité du versement des salaires. Dans son article « Faut-il en finir avec le salaire mensuel ? Une révolution silencieuse gagne les entreprises », CreditNews avait déjà exploré les nouvelles attentes des salariés concernant la fréquence de leur rémunération. Le développement des applications d’acompte pourrait accélérer cette transformation, en rapprochant progressivement le calendrier de versement des revenus de celui des dépenses quotidiennes. Une proposition de loi visant à autoriser jusqu’à cinq acomptes mensuels est par ailleurs soutenue par Rosaly, mais cette possibilité ne constitue pas à ce jour un droit légal général.
L’œil de l’expert
L’augmentation de 30 % des demandes d’acomptes sur salaire constitue un indicateur supplémentaire de la fragilité financière d’une partie des ménages français. Le phénomène est d’autant plus révélateur que les sommes sollicitées restent relativement faibles. Lorsque des salariés disposant d’un emploi doivent anticiper le versement de 50, 100 ou 200 euros pour financer leurs courses, leur carburant ou leurs dépenses médicales, c’est bien la question du reste à vivre qui se pose. La réforme du découvert bancaire entrée en vigueur le 20 novembre pourrait accentuer l’intérêt pour ces dispositifs de rémunération anticipée. En renforçant les conditions d’octroi des petites autorisations de découvert, le législateur cherche à mieux protéger les emprunteurs. Mais cette évolution pourrait aussi modifier les habitudes de trésorerie des ménages qui utilisaient régulièrement leur compte bancaire comme une réserve de liquidités de court terme. Pour les établissements financiers, le signal mérite d’être pris au sérieux. La multiplication des petits besoins de financement peut précéder une dégradation plus importante de la situation budgétaire. L’analyse de solvabilité doit donc intégrer la récurrence des difficultés de trésorerie et pas uniquement le montant des crédits souscrits. Un ménage qui ne présente aucun impayé mais sollicite régulièrement des solutions pour terminer le mois n’est pas nécessairement dans une situation financière confortable.
Pour les spécialistes du regroupement de crédits, cette évolution rappelle également l’importance d’intervenir avant que les difficultés ne deviennent irréversibles. Lorsque plusieurs mensualités, des découverts récurrents et des charges fixes absorbent une part excessive des revenus, une étude globale du budget peut permettre d’identifier des solutions adaptées. Le regroupement de crédits peut notamment être envisagé lorsque le profil de l’emprunteur le permet, à condition que la réduction des mensualités ne se traduise pas par un coût total disproportionné.
Le véritable enseignement de cette progression est finalement assez préoccupant : les Français ne cherchent plus seulement à emprunter pour financer leurs projets, ils cherchent de plus en plus à avancer leurs propres revenus pour financer leur quotidien. Cette évolution traduit un changement profond dans la gestion financière des ménages. Tant que les revenus disponibles ne retrouveront pas une progression suffisante face aux dépenses contraintes, les dispositifs d’acompte risquent de s’installer durablement dans les habitudes salariales. Et derrière cette nouvelle pratique se pose une question économique essentielle : combien de temps les ménages peuvent-ils continuer à financer leurs fins de mois avec les revenus du mois suivant ?