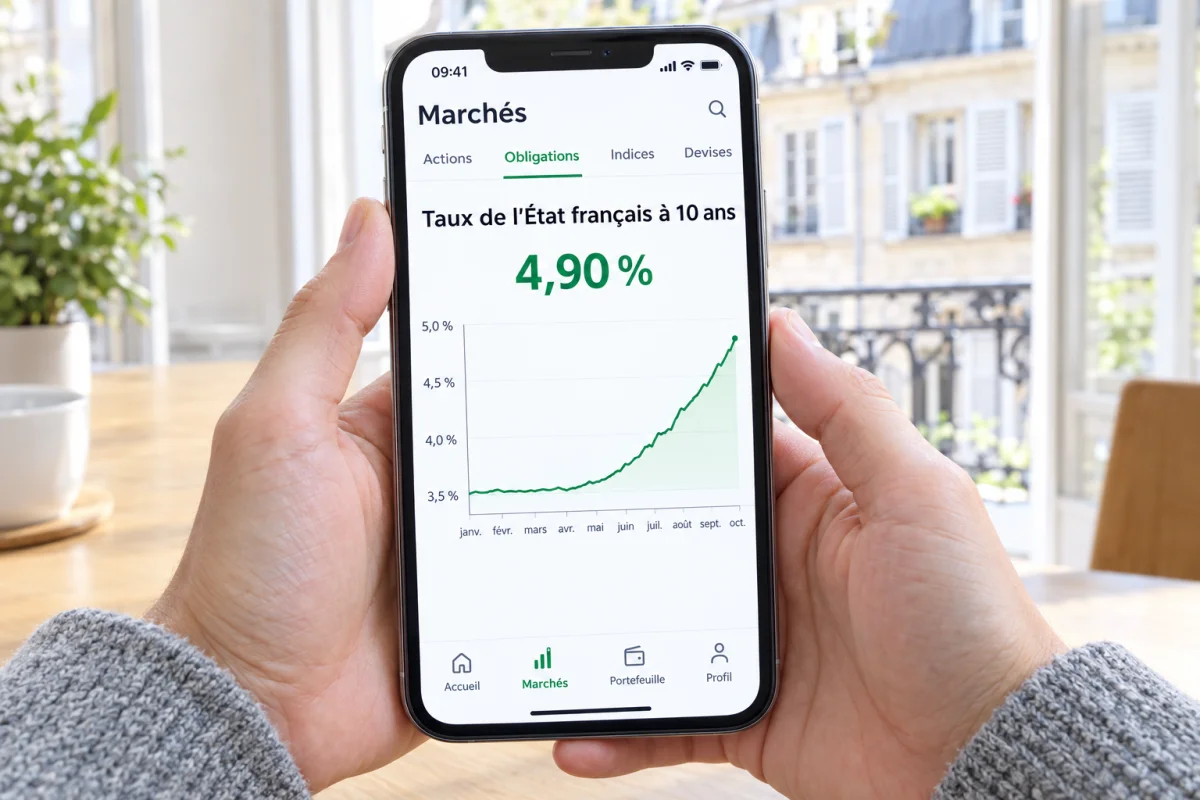
Le marché du crédit français aborde une période de vigilance. Alors que les rendements de la dette publique progressent, les banques doivent composer avec un environnement de financement moins favorable et des marges commerciales sous pression. Le signal est particulièrement visible sur l’OAT française à dix ans, dont le rendement a atteint 4,93 % le 19 octobre 2026, selon Creditnews. Ce niveau ne signifie pas que les taux immobiliers vont mécaniquement atteindre 4,85 %, encore moins que tous les crédits vont basculer à 7,5 %. Il révèle toutefois une tension sur le marché obligataire susceptible de peser sur les conditions proposées aux nouveaux emprunteurs si elle se prolonge (et elle risque de se prolonger). Pour les ménages qui préparent un achat immobilier, financent des travaux ou envisagent un crédit à la consommation, la question est désormais concrète : les banques pourront-elles maintenir leurs barèmes actuels sans rogner davantage leurs marges ?
Les banques pourraient durcir leurs conditions de crédit
L’OAT à dix ans est l’un des indicateurs suivis par les marchés pour évaluer le coût de financement de l’État français. Lorsqu’un investisseur achète une obligation souveraine, il accepte de prêter de l’argent à l’État en échange d’une rémunération. Si les nouvelles obligations doivent offrir un rendement plus élevé pour attirer les investisseurs, le coût des nouveaux emprunts publics augmente. Cette évolution peut également influencer les conditions de financement de l’économie, mais elle ne se transmet pas automatiquement aux particuliers. Le taux de l’OAT n’est pas le taux auquel une banque prête à un ménage. Pour fixer ses taux immobiliers, un établissement tient compte de ses propres coûts de refinancement, de la durée du crédit, de ses objectifs commerciaux, du risque associé au dossier et de la concurrence. Le rendement de l’OAT à dix ans sert notamment de référence pour apprécier les conditions du marché à long terme ; il constitue un indicateur important, mais pas une formule permettant de calculer directement un taux immobilier. La Banque de France soulignait déjà, dans son rapport sur la stabilité financière de juin 2026, que la hausse des taux à long terme pouvait fragiliser les finances publiques et peser sur la reprise de l’immobilier résidentiel. La transmission aux crédits dépend cependant de la durée de la tension obligataire et de la façon dont les banques ajustent leurs propres barèmes. Si leurs coûts de financement augmentent durablement, elles peuvent relever les taux proposés aux nouveaux clients (ce qu’elles ont commencé à faire d’ailleurs), réduire certaines offres commerciales (sur les locataires en l’occurence pour le rachat de crédit et le crédit à la consommation) ou préserver temporairement leurs tarifs en acceptant une marge plus faible. Le marché immobilier montre déjà pourquoi il faut distinguer les indicateurs. Selon Creditnews, le rendement de l’OAT à dix ans atteignait 4,93 % le 19 octobre. De son côté, la Banque de France a publié des taux d’usure applicables au quatrième trimestre 2026 de 5,40 % pour les crédits immobiliers à taux fixe d’une durée de vingt ans et plus. Ces deux chiffres ne mesurent pas la même chose : le premier est un rendement obligataire, tandis que le second correspond au plafond légal du taux annuel effectif global (TAEG) d’un crédit immobilier. Il serait donc erroné de les comparer comme s’il s’agissait de deux taux bancaires équivalents. Le taux d’usure ne constitue pas non plus le taux moyen proposé aux emprunteurs : il fixe la limite que le TAEG ne peut dépasser. Pour les banques, la difficulté consiste à maintenir des offres rentables tout en respectant ce plafond et en restant compétitives. Pour les ménages, une hausse des barèmes peut rapidement modifier l’équilibre d’un projet. À mensualité maximale inchangée, une augmentation du taux réduit la capacité d’emprunt ; pour un capital identique, elle accroît le montant total des intérêts. Un exemple simple permet de mesurer cet effet : pour un prêt immobilier de 200 000 euros sur vingt ans, à mensualités constantes et hors assurance et frais, un taux nominal de 3,3 % représente une mensualité d’environ 1 140 euros. À 3,8 %, elle approche 1 190 euros. La différence dépasse ainsi 50 euros par mois, soit plusieurs centaines d’euros par an. Cette simulation est indicative et ne constitue pas une prévision des taux à venir. Elle illustre néanmoins la sensibilité du budget des ménages aux conditions de financement. CreditNews avait déjà analysé cette pression dans son article « Crédit immobilier : les taux d’usure remontent au 1er juillet », consacré aux contraintes qui pèsent sur les banques et aux effets possibles sur les emprunteurs. La situation doit également être suivie du côté du crédit à la consommation. Contrairement au crédit immobilier à taux fixe, dont la tarification est étroitement liée aux conditions de financement à long terme, les prêts personnels et les crédits automobiles répondent à des logiques commerciales et de risque spécifiques. Une hausse de l’OAT ne suffit donc pas à annoncer une remontée équivalente de leurs taux. Les ménages doivent comparer le TAEG, les frais et le coût total du financement plutôt que se fier au seul taux nominal. Dans ce contexte, les contraintes réglementaires restent déterminantes. Le taux d’usure applicable aux crédits à la consommation de plus de 6 000 euros est fixé à 8,56 % au quatrième trimestre 2026, selon les barèmes publiés par CreditNews à partir des données officielles. Si les taux pratiqués ou les frais annexes progressent, certains dossiers pourraient se rapprocher de cette limite, sans que cela signifie pour autant que tous les emprunteurs seront confrontés à des refus. Les banques continueront d’évaluer les revenus, les charges, le taux d’endettement et la stabilité financière de chaque candidat. Enfin, la hausse des rendements obligataires concerne aussi les finances publiques. Lorsque l’État renouvelle une partie de sa dette à des taux plus élevés, sa charge d’intérêts augmente progressivement. Cette évolution réduit potentiellement ses marges de manœuvre budgétaires et peut peser sur les conditions générales de financement de l’économie. Pour autant, les taux bancaires dépendent également de la politique monétaire de la Banque centrale européenne, de l’inflation, de la concurrence entre établissements et de l’évolution de la demande de crédit. La remontée de l’OAT constitue donc un signal de marché à surveiller, pas une certitude de hausse généralisée des emprunts.
L’œil de l’expert
Le niveau de l’OAT française rappelle que le coût de la dette publique ne relève pas uniquement des spécialistes des marchés obligataires. Il participe à l’environnement financier dans lequel les banques se refinancent et accordent leurs crédits. Mais il faut éviter les raccourcis : une OAT à près de 5 % ne signifie pas que les ménages emprunteront au même taux, ni que les crédits à la consommation atteindront automatiquement 7,5 %. Le risque se situe plutôt dans une transmission progressive, si les rendements restent élevés et si les établissements décident d’en répercuter une partie sur leurs nouveaux barèmes. Pour les candidats à l’emprunt, la priorité est de préserver une capacité de remboursement suffisante, de comparer plusieurs propositions et d’examiner le coût total du crédit. Pour les banques, l’équation consiste à concilier rentabilité, maîtrise du risque et conquête commerciale. Quant à l’État, il doit rassurer les investisseurs sur sa capacité à maîtriser durablement ses finances publiques. Dans les prochains mois, l’enjeu ne sera donc pas seulement de suivre le niveau de l’OAT, mais de vérifier si cette tension se traduit réellement dans les barèmes bancaires et dans les conditions d’accès au crédit. C’est cette évolution, davantage que le seul chiffre affiché sur les marchés, qui déterminera les conséquences concrètes pour les ménages et le financement de l’économie française.