La situation financière de la France se retrouve une nouvelle fois sous surveillance. Dans une communication publiée le 12 octobre 2026, l’agence de notation Fitch Ratings a averti qu’une nouvelle hausse substantielle de la dette publique pourrait conduire à une dégradation de la note souveraine française. Alors que l’État prépare son budget 2027, cet avertissement souligne les difficultés persistantes à réduire le déficit public dans un contexte de croissance modérée, de hausse des charges d’intérêts et d’instabilité politique. La France conserve actuellement une note de crédit de A+ avec une perspective stable, confirmée par Fitch le 28 août dernier. Le signal envoyé aux investisseurs est néanmoins clair : la capacité du pays à stabiliser son endettement devient un critère central pour préserver ses conditions de financement. Au-delà des comptes publics, cette situation concerne l’ensemble de l’économie française, des marchés obligataires aux conditions de crédit des entreprises et des ménages.
L’avertissement de Fitch inquiète les marchés financiers
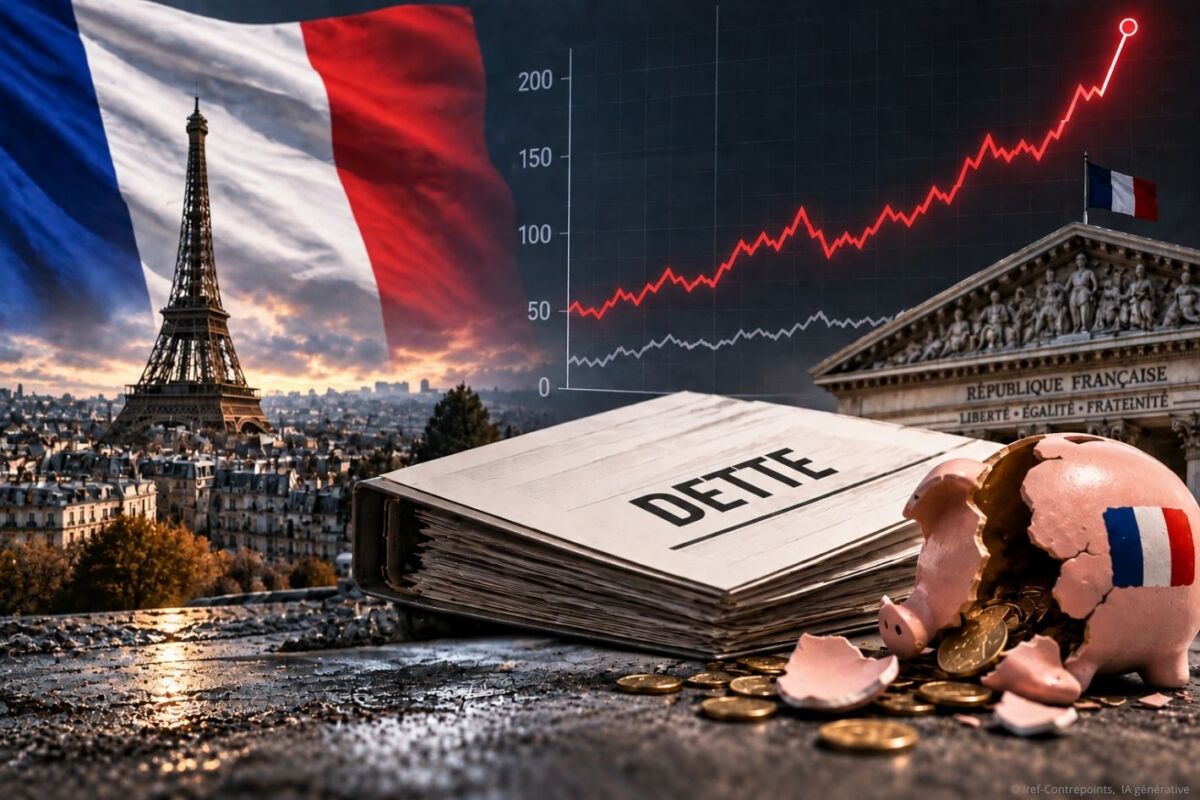
L’avertissement de Fitch intervient alors que les finances publiques françaises restent confrontées à un défi majeur : stabiliser une dette élevée tout en limitant le déficit et en préservant la croissance. Selon l’Insee, la dette publique atteignait 3 536,1 milliards d’euros à la fin du premier trimestre 2026, soit environ 117,5 % du PIB. Pour Fitch, le problème ne tient pas uniquement au stock d’endettement, mais aussi à la capacité politique et économique du pays à inverser durablement sa trajectoire. L’agence estime que le projet de budget 2027 reste confronté à des difficultés d’exécution et que la stabilisation de la dette nécessiterait un ajustement budgétaire plus important que prévu. Elle souligne également le poids croissant des intérêts de la dette, dont la charge pourrait atteindre 0,8 % du PIB entre 2026 et 2028, contre 0,3 % en 2025, selon ses estimations rapportées le 12 octobre.
Le calendrier budgétaire devient donc déterminant. Le gouvernement doit convaincre les marchés de sa capacité à maîtriser les dépenses publiques et à présenter une trajectoire crédible de réduction du déficit, sans fragiliser davantage une croissance déjà modeste. L’enjeu consiste à trouver un équilibre entre économies budgétaires, recettes fiscales et soutien à l’activité. Une consolidation trop lente pourrait entretenir la défiance des investisseurs ; un ajustement trop brutal risquerait, à l’inverse, de peser sur la consommation et l’investissement. La perspective de l’élection présidentielle de 2027 ajoute une dimension politique à cette équation, car les marchés évaluent aussi la capacité des futurs gouvernements à maintenir une stratégie budgétaire cohérente. Cette analyse rejoint les enjeux évoqués dans notre article sur la dette publique française, qui atteint 3 536 milliards d’euros. Elle fait également écho aux débats internationaux sur l’évolution des taux et les décisions de la BCE, abordés par Creditnews dans son article consacré à la trajectoire des taux directeurs de la BCE. Ces deux dimensions sont étroitement liées : la trajectoire budgétaire française influence la perception du risque souverain, tandis que les conditions monétaires européennes déterminent une partie de l’environnement de financement.
L’œil de l’expert
L’avertissement de Fitch doit être interprété comme un signal de vigilance, et non comme l’annonce certaine d’une nouvelle dégradation. La France conserve une économie diversifiée, un secteur bancaire solide et un accès important aux marchés financiers. Mais ces atouts ne suffisent pas à neutraliser indéfiniment les effets d’un endettement croissant et d’une charge d’intérêts plus lourde. Le véritable enjeu réside désormais dans la crédibilité de la trajectoire budgétaire : les investisseurs attendent des mesures cohérentes, applicables et suffisamment durables pour stabiliser la dette. Pour les ménages et les entreprises, la question est également concrète. Si les tensions sur les taux souverains persistent, le financement de l’économie pourrait rester plus coûteux, avec des conséquences sur le crédit immobilier, l’investissement et la consommation. La notation financière de la France n’est donc pas qu’un indicateur technique : elle participe à la confiance qui conditionne le prix auquel le pays, ses banques et ses acteurs économiques peuvent emprunter.