
Selon le comparateur Assurland.com, les augmentations des cotisations d’assurance en 2025 se confirment, avec des hausses significatives de 10 % en habitation, 6 % en automobile et 5 % en santé. Ces nouvelles tendances sont le reflet d’un environnement inflationniste qui impacte de plus en plus le portefeuille des assurés. Toutefois, cette situation offre aussi une occasion unique de réévaluer ses contrats, avec la possibilité de réduire ses dépenses en choisissant des options plus compétitives.
Les raisons derrière les hausses des primes d’assurance
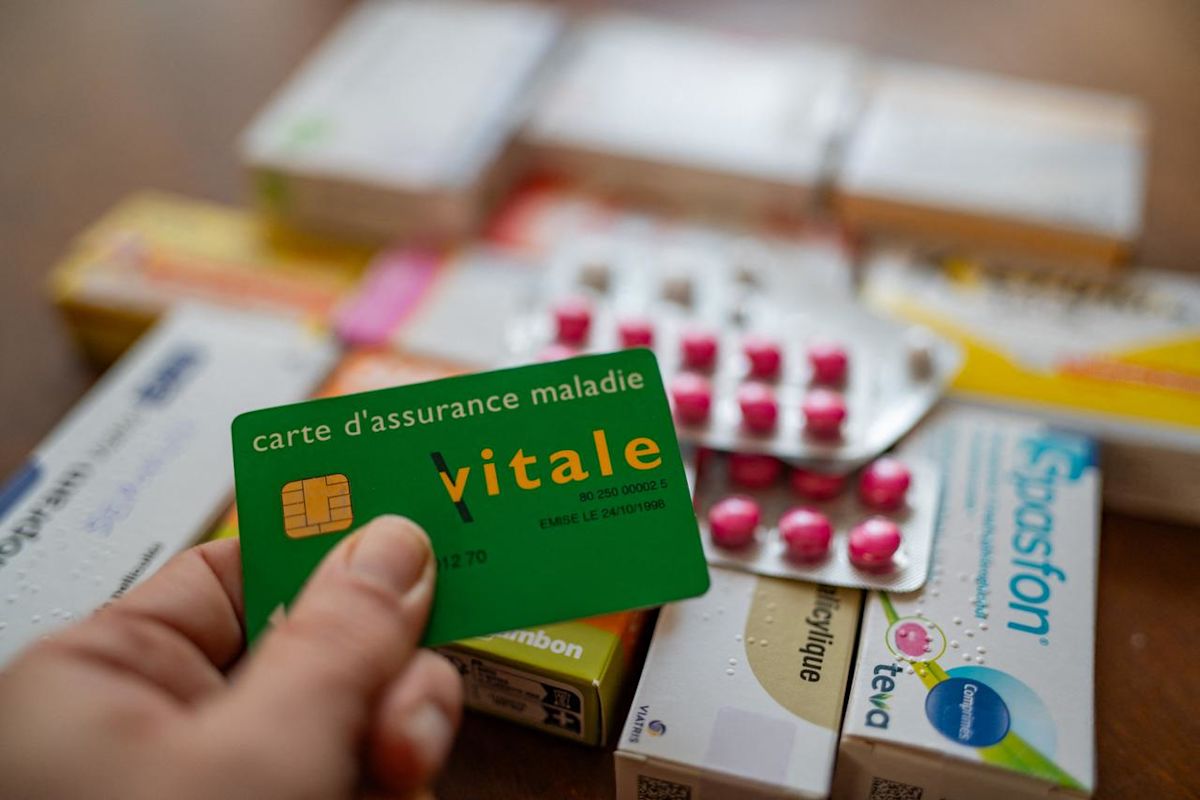
Les augmentations des cotisations en 2025 ne sont pas le fruit du hasard, mais bien d’un ensemble de facteurs économiques et sociétaux. En assurance habitation, les hausses sont notamment dues à la montée de la taxe catnat, qui a été exacerbée par l’augmentation des catastrophes climatiques. Par exemple, les contrats peuvent voir une hausse de 20 € par an en raison de ces facteurs. En assurance auto, les coûts de réparation sont également un facteur clé, dus à la complexité des véhicules modernes et à la hausse des prix des pièces de rechange. À cela s’ajoutent l’augmentation du nombre de vols, ainsi que des événements climatiques, comme les orages de grêle, qui endommagent les voitures. En santé, le vieillissement de la population, la hausse des dépenses en soins et l’évolution des technologies médicales expliquent une tendance à la hausse des primes annuelles.
L’importance de comparer et renégocier ses contrats
Face à ces augmentations, la compétition entre assureurs peut offrir de belles opportunités pour ceux qui souhaitent réduire leurs coûts. Selon Assurland, 56 % des assurés envisagent de comparer les offres, et 12,5 % pourraient même résilier leur contrat. Il est donc crucial de comparer les tarifs, car à profil équivalent, les écarts de prix peuvent être énormes, allant parfois du simple au triple. L’objectif est d’obtenir des garanties équivalentes tout en réduisant le montant des cotisations. Renégocier dès maintenant est donc essentiel pour ne pas subir les hausses en 2025.
Les impacts des hausses sur les ménages : agir sans attendre
Cette année, la hausse des tarifs d’assurance n’est pas négligeable pour les ménages. Par exemple, une assurance habitation pourrait voir une hausse de 10 % sur la prime annuelle, soit une augmentation considérable. Cela signifie que de nombreuses personnes risquent de se retrouver avec une facture plus lourde, et ce, au moment même où d’autres dépenses se font pressantes. La bonne nouvelle est qu’une grande majorité des assurés sont prêts à prendre les devants et à chercher des solutions alternatives, comme la résiliation ou le changement d’assureur. Ce phénomène indique une prise de conscience accrue sur la nécessité de ne pas subir ces hausses sans agir.