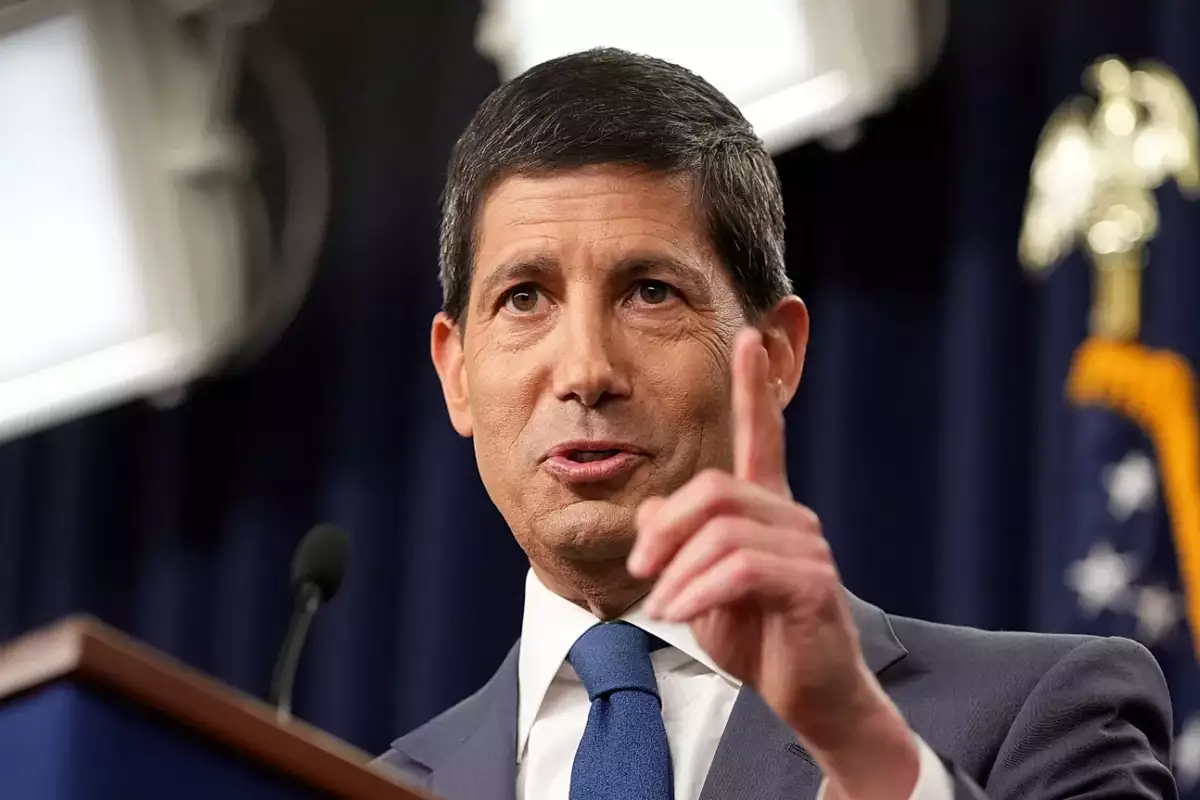
La Réserve fédérale américaine change de nouveau de cap. Après plusieurs mois de stabilité, la Fed a relevé mercredi 16 septembre 2026 son principal taux directeur de 0,25 point, pour le porter dans une fourchette comprise entre 3,75 % et 4 %. Une décision particulièrement surveillée par les marchés financiers, puisqu’il s’agit de la première hausse des taux américains depuis trois ans. Elle intervient alors que l’inflation reste supérieure à l’objectif de 2 % de la banque centrale et que les tensions sur les prix de l’énergie compliquent encore les perspectives économiques.
Le coût de l’argent repart à la hausse aux États-Unis
Le message envoyé par la Fed est particulièrement clair : la priorité reste la stabilité des prix. Dans son communiqué du 16 septembre, l’institution indique que l’inflation demeure élevée et que sa décision doit permettre un retour plus rapide vers son objectif de 2 %. Dans le même temps, la banque centrale considère que l’activité économique américaine reste solide, que les dépenses domestiques demeurent résilientes et que les investissements des entreprises restent robustes. La publication des nouvelles projections économiques confirme cette prudence. La Fed table désormais sur une inflation PCE de 3,7 % en 2026, avant un ralentissement à 2,3 % en 2027 puis 2,1 % en 2028. Autrement dit, même selon le scénario central de la banque centrale américaine, la normalisation de l’inflation reste progressive. Les projections de taux indiquent par ailleurs un niveau médian de 4,1 % fin 2026, ce qui laisse apparaître la possibilité d’un nouveau resserrement monétaire avant la fin de l’année. Cette nouvelle orientation intervient dans un environnement où plusieurs facteurs entretiennent la pression sur les prix. Les droits de douane américains, la hausse des coûts énergétiques et les tensions géopolitiques compliquent la trajectoire désinflationniste. Selon Reuters, la Fed estime désormais que l’inflation pourrait ne revenir durablement vers sa cible qu’à l’horizon 2029, tandis que le marché anticipe au moins une nouvelle hausse des taux en 2026. Pour les marchés financiers, le sujet dépasse donc largement le seul niveau du taux directeur. Les rendements obligataires américains restent sous tension, avec un Treasury à 10 ans proche de 5 % ces derniers jours. Cette situation traduit les interrogations des investisseurs sur l’inflation, mais aussi sur le déficit budgétaire américain et les besoins de financement considérables du Trésor. Reuters rapportait ainsi le 11 septembre un rendement du 10 ans à 4,93 %, après un sommet proche de 4,98 %. La hausse des taux directeurs intervient également dans un contexte politique particulier. Donald Trump réclame depuis plusieurs mois une politique monétaire beaucoup plus accommodante et a publiquement défendu des taux nettement plus faibles. La décision de la Fed confirme donc une divergence entre les priorités affichées par l’administration américaine et celles retenues par l’institution monétaire. Reuters rapporte que le président de la Fed Kevin Warsh a néanmoins défendu une approche fondée sur les données économiques et la nécessité de maîtriser l’inflation. Cette confrontation autour de la politique monétaire n’est pas nouvelle. CreditNews avait déjà analysé cette tension dans son article « Fed contre Trump : la guerre des taux qui menace les États-Unis ». La nouvelle hausse décidée en septembre donne toutefois une dimension supplémentaire à cette séquence : la Fed ne se contente plus de résister à une pression en faveur de baisses de taux, elle amorce désormais un nouveau cycle de resserrement monétaire. Pour le marché du crédit, cette évolution constitue un signal important. Des taux directeurs plus élevés renchérissent progressivement le coût du refinancement bancaire et maintiennent des conditions financières restrictives. Les entreprises doivent composer avec un coût du capital plus important, tandis que les ménages américains restent exposés à des conditions de financement moins favorables, notamment sur le crédit immobilier et le crédit à la consommation. Le marché obligataire joue ici un rôle déterminant : lorsque les rendements des emprunts d’État remontent, ils constituent une référence pour une grande partie des financements privés. Cette situation trouve un écho en Europe. Les marchés obligataires étant fortement interconnectés, la remontée des rendements américains peut contribuer à maintenir une pression sur les taux souverains européens. CreditNews relevait récemment que le rendement américain à 30 ans avait atteint 5,33 % en août, son niveau le plus élevé depuis 2007, tandis que le Treasury à 10 ans se rapprochait déjà de 4,75 %. La question n’est donc plus uniquement celle de la trajectoire de la Fed : c’est le niveau global du coût de l’argent qui reste au centre des préoccupations des marchés.
L’œil de l’expert
La décision de la Fed constitue un signal majeur pour les marchés financiers. Après plusieurs années durant lesquelles les investisseurs ont intégré le scénario d’une détente progressive des taux, le retour d’une hausse du taux directeur rappelle que l’inflation reste capable de modifier brutalement les anticipations monétaires.
Pour le marché du crédit, le point essentiel se situe désormais dans la durée de cette nouvelle phase de tension. Un taux directeur à 3,75 %-4 % n’est pas exceptionnel en soi, mais il prend une autre dimension lorsque les taux longs américains évoluent eux aussi à des niveaux élevés et que les besoins de financement du Trésor restent considérables. La Fed ouvre donc une nouvelle séquence dans laquelle les marchés devront arbitrer entre trois paramètres : inflation, croissance et coût du financement. Pour les banques, les entreprises comme pour les ménages, le retour d’un argent durablement plus cher impose surtout de raisonner en coût réel du crédit plutôt qu’en simple évolution du taux directeur. C’est probablement là que se situe le véritable enjeu de cette décision américaine.