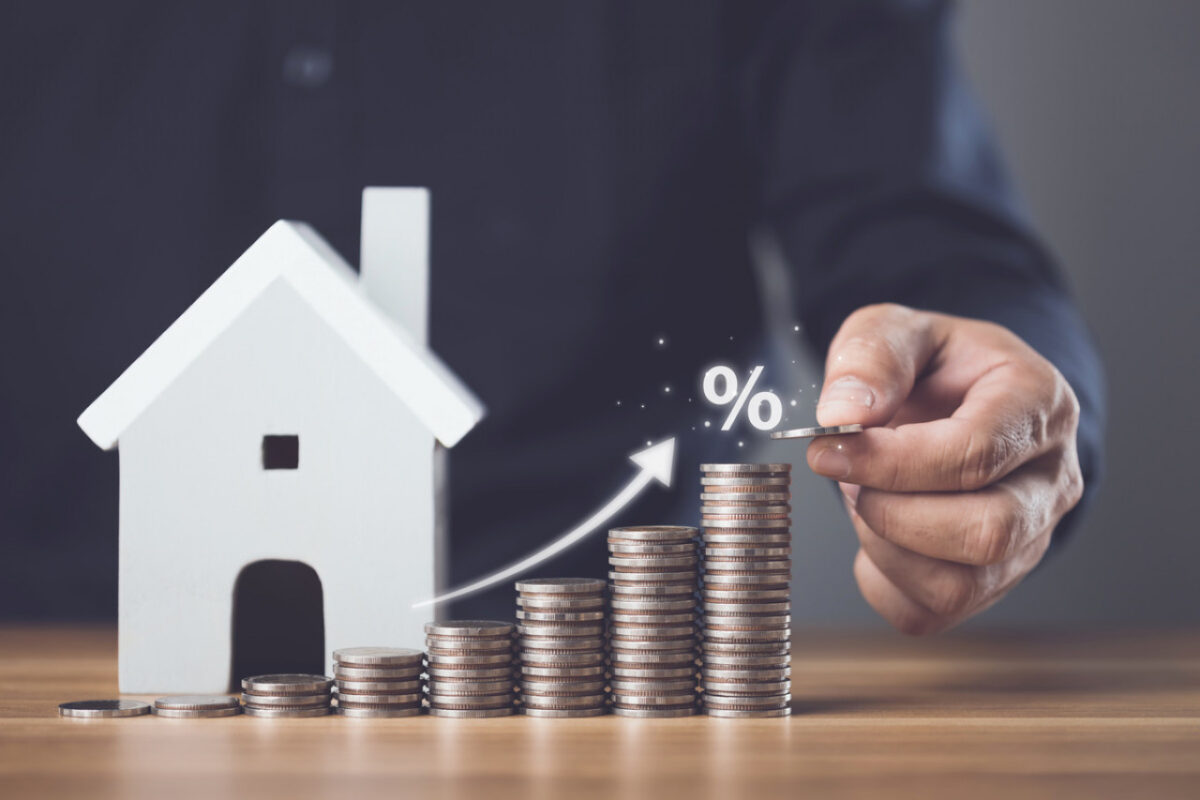
Le marché immobilier français aborde l’automne 2026 dans un climat d’incertitude. Après les premiers signes de reprise observés ces derniers mois, les délais de vente s’allongent, les négociations se multiplient et les acquéreurs se montrent plus prudents. Selon une étude de Foncia Transaction rapportée par Capital le 9 octobre 2026, il faut désormais compter 98 jours en moyenne pour vendre un logement, soit six jours de plus qu’un an auparavant. Sur le troisième trimestre, les compromis de vente signés au sein du réseau ont reculé de 18 % sur un an, tandis que les prix des biens vendus ont diminué de 4 %. Ces indicateurs illustrent les difficultés persistantes du marché immobilier : malgré les ajustements de prix déjà engagés, la capacité d’emprunt des ménages, les conditions d’octroi du crédit immobilier et les incertitudes économiques continuent de peser sur les décisions d’achat. Pour les vendeurs comme pour les professionnels de l’immobilier, la reprise apparaît ainsi plus fragile qu’espéré.
Des taux proches de 4 % et des vendeurs contraints de revoir leurs prix
Le ralentissement des ventes immobilières s’explique notamment par le retour des contraintes de financement au premier plan. D’après les données rapportées par Capital, les taux moyens du crédit immobilier atteignent 3,65 % sur 20 ans et 3,75 % sur 25 ans, selon Artémis courtage. Foncia anticipe même une possible remontée à 4 % à l’horizon de janvier 2027. Pour les ménages, cette évolution réduit la capacité d’emprunt et complique la concrétisation des projets d’achat, particulièrement pour les primo-accédants dont le budget reste serré. Le taux d’usure, qui plafonne le taux annuel effectif global (TAEG) des crédits immobiliers, constitue également un point de vigilance pour les dossiers les plus fragiles : l’assurance emprunteur et les frais pris en compte dans le TAEG peuvent limiter l’accès au financement, même lorsque le taux nominal semble acceptable.
Dans ce contexte, les acquéreurs disposent de davantage de temps pour comparer les annonces, négocier les prix et solliciter plusieurs établissements bancaires. Le phénomène est particulièrement visible lorsque les vendeurs maintiennent des prétentions tarifaires déconnectées des conditions actuelles du marché. À Paris, certains professionnels constatent un écart persistant entre le prix espéré par les propriétaires et le budget réellement mobilisable par les acheteurs. Plusieurs ajustements successifs peuvent alors devenir nécessaires avant de parvenir à un compromis. À l’inverse, les logements proposés dès le départ à un prix cohérent avec les transactions comparables, en bon état et bénéficiant d’un emplacement recherché continuent de trouver preneur plus rapidement. Le marché immobilier ne se bloque donc pas uniformément : il opère une sélection plus stricte entre les biens correctement valorisés et ceux dont le prix ne correspond plus aux capacités financières de la demande.
Les indicateurs des réseaux immobiliers confirment toutefois que la situation varie selon les méthodes de calcul et les territoires. Foncia observe une baisse de 18 % des compromis au troisième trimestre, tandis qu’Orpi fait état d’un recul de 2 % de ses compromis depuis le début de l’année. Century 21 signale pour sa part une diminution de 4,7 % des ventes d’appartements au niveau national sur le troisième trimestre. Ces chiffres ne sont pas directement comparables, car les périodes de référence et les périmètres diffèrent, mais ils témoignent d’une activité sous pression.
Pour les vendeurs, l’enjeu consiste désormais à adapter leur stratégie à la réalité de la demande. Une estimation précise, une présentation soignée du logement et une marge de négociation réaliste peuvent faciliter la transaction. Pour les acheteurs, la prudence reste de mise : la négociation du prix ne suffit pas si le plan de financement est fragile ou si les mensualités deviennent trop élevées. Les conditions bancaires, le taux d’endettement et le reste à vivre doivent être examinés avant de s’engager. Cette analyse rejoint celle développée par CreditNews dans son article consacré au maintien des contraintes du HCSF sur le crédit immobilier en 2026, qui rappelle le rôle déterminant des règles d’octroi du crédit dans l’accès au logement.
La situation appelle donc à distinguer une correction du marché d’un effondrement généralisé. L’allongement des délais de vente traduit surtout une demande plus sélective, confrontée à des conditions de financement moins favorables et à des vendeurs qui n’ont pas tous révisé leurs attentes. Pour approfondir les conséquences du ralentissement immobilier sur les activités connexes, CreditNews.fr a également analysé la crise du secteur du déménagement et ses liens avec la baisse des transactions. Cette évolution rappelle que la mobilité résidentielle dépend autant de la capacité des ménages à financer leur achat que de leur volonté de changer de logement.
L’œil de l’expert
Le délai moyen de 98 jours constitue un signal à surveiller pour l’ensemble de la chaîne immobilière et financière. Il ne signifie pas que les Français ont renoncé à acheter, mais que leur décision dépend plus étroitement du prix du bien, du coût du crédit et de la sécurité de leur situation financière. Dans un marché où les taux pourraient encore progresser, les vendeurs qui tardent à ajuster leurs prétentions risquent de prolonger leur présence sur le marché, tandis que les acquéreurs doivent sécuriser leur financement avant de s’engager. Pour les professionnels, la priorité est de réconcilier les attentes patrimoniales des propriétaires avec la solvabilité réelle des ménages. La reprise durable des transactions dépendra moins d’un retour de l’optimisme que de la capacité du marché à proposer des logements dont le prix et le financement restent compatibles avec les revenus des acheteurs.