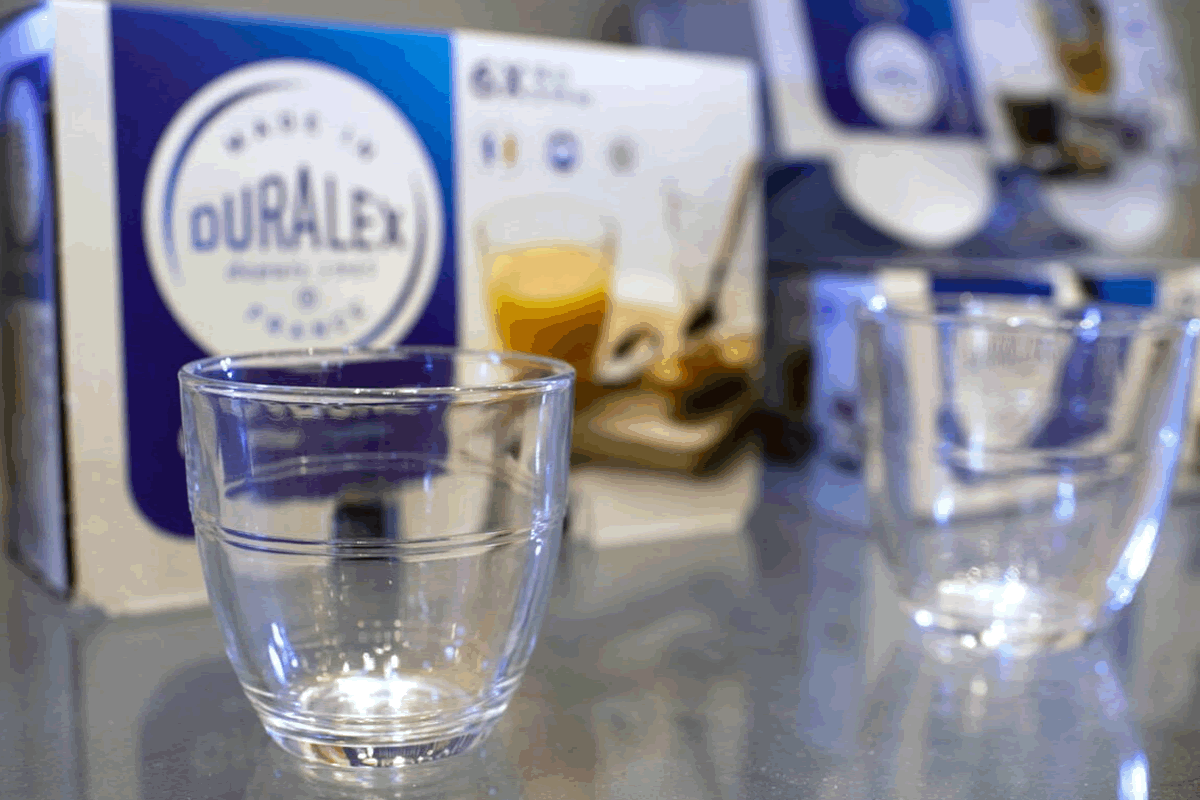
Duralex ouvre un nouveau chapitre de son histoire industrielle. Le tribunal de commerce d’Orléans a validé, mercredi 14 octobre 2026, le projet de reprise de la célèbre verrerie par l’entrepreneur Cédric Meston, déjà connu pour avoir repris Tupperware France en 2025. L’opération, portée par sa holding Tomé, prévoit de préserver 155 emplois sur les quelque 220 que compte l’entreprise, confrontée à de graves difficultés financières malgré sa notoriété auprès du grand public. Ce choix judiciaire met fin à plusieurs mois d’incertitude pour le fabricant de verres trempés installé à La Chapelle-Saint-Mesmin, dans le Loiret. Mais derrière le soulagement social et le symbole du « made in France », le défi économique reste considérable : relancer la production, moderniser l’outil industriel, restaurer la rentabilité et financer durablement une activité fragilisée par plusieurs redressements judiciaires. La reprise de Duralex illustre ainsi une question centrale pour l’industrie française : comment transformer une marque patrimoniale reconnue en entreprise économiquement viable ?
Reprise de Duralex : comment sécuriser l’avenir de la verrerie
La décision du tribunal constitue une étape importante, mais elle ne garantit pas à elle seule le redressement financier de Duralex. Selon les informations publiées le 14 octobre par Le Parisien, le projet de Cédric Meston mise notamment sur la transition énergétique du site et sur une transformation de l’outil industriel. Le montant de l’opération est présenté par plusieurs médias comme un investissement de l’ordre de 16 millions d’euros, comprenant une part de financement public. L’objectif est de donner à l’entreprise les moyens de moderniser sa production et de renforcer sa compétitivité, dans un secteur où les coûts énergétiques, les investissements industriels et les volumes fabriqués déterminent largement la rentabilité. Le projet devra également préserver les débouchés commerciaux de la marque, dont la notoriété reste un atout mais ne suffit pas à assurer un niveau de ventes compatible avec ses charges fixes. Le parcours récent de Duralex rappelle la fragilité de son modèle économique. Reprise en société coopérative de production (Scop) par ses salariés en 2024, la verrerie avait bénéficié d’un soutien populaire important. Elle a pourtant été placée en redressement judiciaire le 1er juin 2026, moins de deux ans après cette première tentative de relance. Cette nouvelle procédure souligne les difficultés à transformer l’attachement des consommateurs à une marque en revenus réguliers et en trésorerie suffisante. Dans l’industrie verrière, les fours, les lignes de production et les équipements nécessitent des investissements lourds, tandis que les coûts fixes demeurent élevés même lorsque l’activité ralentit. Une usine qui ne fonctionne pas à un niveau de production suffisant peine à absorber ses charges et à dégager des marges permettant de financer sa modernisation. Le défi de Cédric Meston sera donc autant financier qu’industriel. La reprise de Duralex s’inscrit dans une stratégie plus large de redressement de marques connues, après celle de Tupperware France en 2025. Mais les deux entreprises évoluent dans des environnements différents : la verrerie dépend directement de son outil de production, de ses coûts énergétiques et de sa capacité à vendre des volumes suffisants. La réussite du plan reposera sur la maîtrise des investissements, la progression du chiffre d’affaires, la conquête de nouveaux débouchés et la capacité à générer une trésorerie durable. Les financements annoncés devront se traduire par des améliorations opérationnelles mesurables, et non simplement permettre de franchir une nouvelle échéance financière. Cette reprise s’inscrit dans un contexte plus large de restructuration des entreprises françaises fragilisées. Les procédures collectives permettent parfois de préserver une activité viable en réorganisant les actifs, les effectifs et le financement, mais elles ne règlent pas automatiquement les faiblesses structurelles d’un modèle économique. CreditNews avait déjà analysé les difficultés de la verrerie dans son article consacré à Duralex et au risque de redressement judiciaire. Cette nouvelle étape permettra de mesurer si le changement d’actionnaire et les investissements prévus peuvent enfin stabiliser durablement l’entreprise. La reprise fait également écho aux difficultés d’autres entreprises emblématiques, confrontées à la nécessité de restructurer leur dette, leur production et leur modèle commercial. À l’échelle nationale, Creditnews a notamment documenté la progression des grandes faillites d’entreprises françaises, dans un contexte marqué par le coût du financement, l’inflation et la fragilité de certains secteurs de consommation. Si les contextes économiques diffèrent, le constat est comparable : une marque connue et une activité historique ne protègent pas durablement une entreprise lorsque sa structure de coûts et ses besoins de financement deviennent difficiles à absorber.
L’œil de l’expert
Le dossier Duralex montre que sauver une entreprise et assurer sa rentabilité sont deux objectifs distincts. La reprise par Cédric Meston offre une nouvelle perspective à la verrerie et préserve une partie significative de ses emplois, mais le véritable test commencera avec l’exécution du plan industriel. La capacité à financer les investissements, à maîtriser les dépenses énergétiques, à améliorer les volumes de production et à générer une trésorerie récurrente déterminera la solidité de cette relance. Pour les partenaires financiers comme pour les pouvoirs publics, l’enjeu est de distinguer le soutien légitime à un savoir-faire français de la pérennité économique du projet. Duralex dispose d’un capital de marque précieux ; il lui faut désormais le convertir en performances industrielles mesurables. C’est à cette condition que cette nouvelle reprise pourra sortir du cycle des sauvetages successifs et devenir un véritable redressement économique.