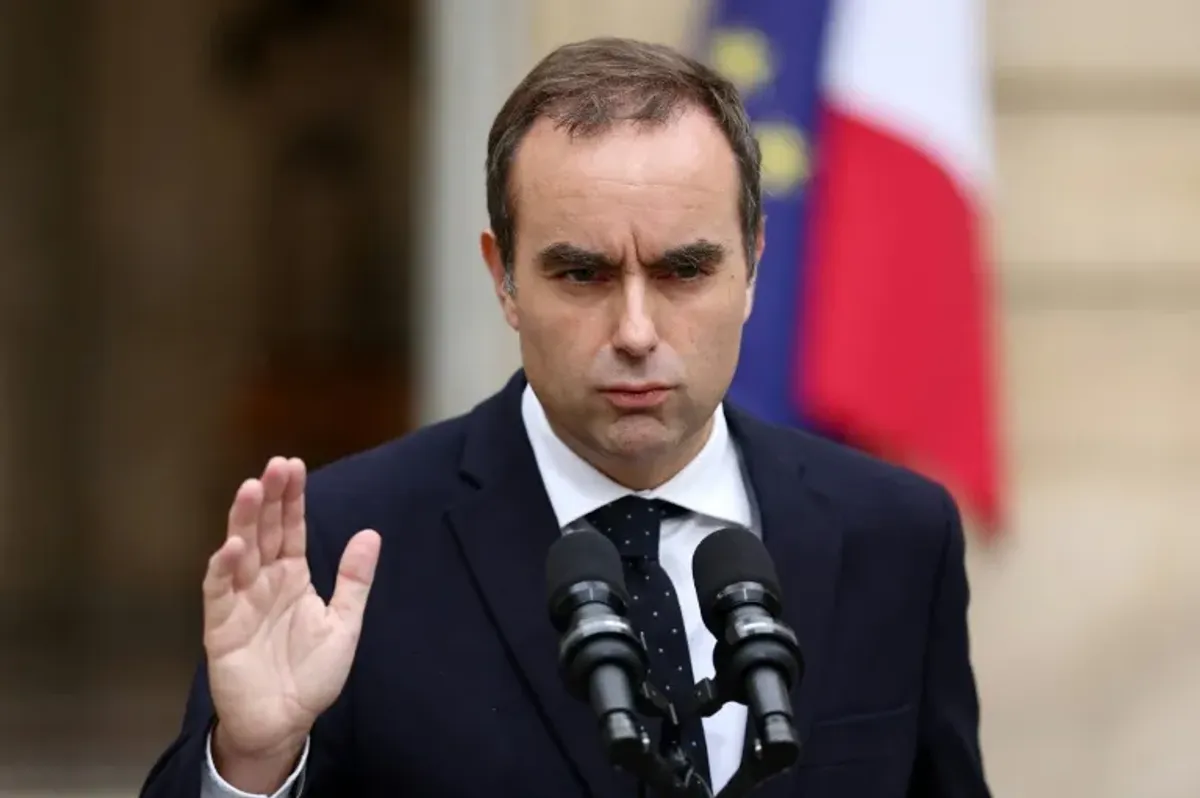
Le budget 2027 change de dimension. Après avoir évoqué plusieurs semaines durant un effort de l’ordre de 30 milliards d’euros, le Premier ministre Sébastien Lecornu annonce désormais un objectif d’environ 54 milliards d’euros d’effort budgétaire. L’objectif affiché est de ramener le déficit public à 5 % du PIB en 2027, alors qu’en l’absence de mesures nouvelles, Bercy estime qu’il pourrait dépasser 6,5 %. Le projet de loi de finances doit encore être présenté au Parlement et son contenu peut donc évoluer. Derrière ce chiffre spectaculaire, le sujet dépasse largement le débat sur les économies réalisées par l’État. Avec une dette publique supérieure à 3 500 milliards d’euros, des charges d’intérêts qui progressent et une OAT française à 10 ans autour de 4,3 %, la France doit désormais gérer une contrainte financière devenue beaucoup plus visible sur les marchés obligataires. Le budget 2027 se retrouve ainsi au croisement de trois problématiques : déficit public, coût du financement et croissance économique.
Contenir le déficit et rassurer les marchés
Le gouvernement présente son projet autour d’un principe central : stabiliser la fiscalité tout en ralentissant fortement la progression des dépenses publiques. Le budget de l’État devrait notamment être maintenu en valeur au niveau de 2026, hors plusieurs priorités identifiées comme la défense, la justice, l’intérieur, la recherche ou encore l’écologie. Le ministère du Travail devra, lui, réaliser 2,5 milliards d’euros d’efforts selon les annonces du Premier ministre. Les économies annoncées concernent également les dépenses sociales. Le gouvernement prévoit notamment une contribution accrue du système de retraite, avec plusieurs milliards d’euros d’économies recherchées sur ce poste, tandis que les collectivités territoriales et la Sécurité sociale sont également appelées à participer au redressement des comptes publics. Reuters rapporte que l’objectif de 54 milliards d’euros doit permettre de ramener le déficit à 5 % du PIB en 2027, contre un niveau qui pourrait dépasser 6,5 % sans mesures correctrices. Cette trajectoire budgétaire intervient pourtant dans un environnement économique peu porteur. Le ministère de l’Économie a ramené sa prévision de croissance française à 0,5 % pour 2026, avant d’anticiper un rebond à 1 % en 2027. L’inflation est pour sa part attendue à 2,1 % en 2026 puis 1,8 % en 2027. La difficulté est donc précisément là : le gouvernement doit réduire son déficit alors que la croissance reste faible. Une consolidation budgétaire importante peut peser sur la consommation, l’investissement public et certaines dépenses des ménages ou des entreprises. À l’inverse, une trajectoire de déficit trop élevée peut entretenir la pression sur les taux souverains et donc renchérir progressivement le coût du financement de l’économie. Le marché obligataire constitue à ce titre un indicateur essentiel. L’OAT à 10 ans a atteint environ 4,3 % début septembre, selon les données reprises par CreditNews, un niveau qui n’avait plus été observé depuis la crise financière de 2008. Dans son analyse du 14 septembre, CreditNews soulignait également l’écart avec le Bund allemand, autour de 3,4 %, et le poids d’une dette publique française représentant environ 117,5 % du PIB. Cette situation donne une dimension financière directe au budget 2027. Lorsque le coût de financement de l’État augmente, l’impact ne se limite pas aux comptes publics. La hausse des rendements obligataires influence l’ensemble de la courbe des taux et devient une référence pour les banques, les entreprises et les investisseurs. Le coût du capital évolue alors dans un environnement moins favorable qu’au cours de la décennie des taux extrêmement faibles. CreditNews avait déjà consacré une analyse à cette problématique dans son article « Dette française : UBS alerte sur une dette à 138 % du PIB en 2033 », publié le 15 septembre. L’étude évoquée dans cet article souligne précisément le risque d’une dette qui continuerait de progresser si le déficit primaire ne se réduisait pas suffisamment. La question du budget 2027 est donc intimement liée à celle du refinancement. La France n’a évidemment pas à refinancer instantanément l’intégralité de ses 3 500 milliards d’euros de dette aux taux actuels. Les obligations existantes conservent leurs conditions contractuelles jusqu’à leur échéance. Mais chaque nouvelle émission et chaque dette arrivant à maturité doivent progressivement être refinancées dans un environnement où les taux sont beaucoup plus élevés qu’au cours des années 2015-2021.
Quel impact sur les taux, le crédit immobilier et le financement des ménages ?
Pour le marché du crédit, le débat budgétaire prend une importance particulière. Les banques ne financent pas leurs prêts uniquement en fonction du taux directeur de la BCE. Leur coût de refinancement, les rendements obligataires, le risque de crédit, les exigences réglementaires et les conditions de liquidité participent également à la construction des taux proposés aux emprunteurs. C’est pourquoi l’évolution de l’OAT française doit être suivie avec attention dans le crédit immobilier. Une OAT à 10 ans durablement élevée ne signifie pas mécaniquement que les taux des crédits immobiliers vont progresser dans les mêmes proportions. Elle constitue néanmoins un indicateur important de l’environnement de financement à long terme. La situation française présente également une particularité : l’État doit désormais absorber simultanément une dette élevée, un déficit encore important, des dépenses liées à la défense et au vieillissement de la population, tout en composant avec une croissance limitée. Le coût de la dette devient alors une variable budgétaire à part entière. Reuters rapportait début septembre que la charge des intérêts de la dette devait atteindre environ 65 milliards d’euros en 2026, soit 4,5 milliards de plus que prévu dans le budget initial. Pour les ménages, la conséquence indirecte est importante. Plus le coût du financement souverain reste élevé, plus l’environnement général du crédit peut demeurer tendu. Cela concerne le crédit immobilier, mais aussi le crédit à la consommation et le financement des entreprises. Dans un marché déjà marqué par des conditions d’emprunt plus exigeantes, la trajectoire des taux longs devient donc un paramètre à surveiller au même titre que la politique de la BCE. Le regroupement de crédits est lui aussi concerné par cette évolution. Dans un environnement où le coût du crédit reste supérieur à celui des années de taux historiquement bas, la recherche d’une mensualité soutenable devient un enjeu plus important pour certains ménages. Le niveau des taux, la durée du financement, le profil de risque et la capacité de remboursement restent déterminants dans l’analyse d’un dossier. Le budget 2027 pourrait donc produire ses effets bien au-delà des seules lignes comptables de Bercy. La question centrale pour les marchés sera de savoir si les économies annoncées permettent de stabiliser suffisamment la trajectoire du déficit pour contenir la pression sur les taux souverains. Le projet doit encore franchir l’étape parlementaire : les 54 milliards annoncés constituent à ce stade une cible gouvernementale, et non un montant définitivement adopté.
L’œil de l’expert
Le chiffre de 54 milliards d’euros est spectaculaire, mais le véritable indicateur à surveiller n’est pas uniquement le montant des économies annoncées. C’est la crédibilité de la trajectoire financière dans son ensemble. La France doit aujourd’hui composer avec une dette publique supérieure à 117 % du PIB, une croissance faible et un coût de financement qui a fortement augmenté depuis la période des taux zéro. Dans ce contexte, chaque dixième de point supplémentaire sur les taux longs finit par compter dans les arbitrages budgétaires. Le sujet du budget 2027 est donc aussi celui du marché obligataire. Une trajectoire budgétaire lisible peut contribuer à réduire l’incertitude autour du financement de l’État ; à l’inverse, une trajectoire jugée insuffisamment crédible peut maintenir une prime de risque élevée. Et lorsque le coût de l’argent augmente pour l’État, il faut regarder avec attention la transmission progressive à l’ensemble de l’économie. Pour le marché du crédit, c’est probablement le point essentiel : la période où le financement pouvait être considéré comme durablement peu coûteux appartient au passé. Les banques, les entreprises et les ménages doivent désormais intégrer dans leurs décisions un paramètre devenu central : le prix du capital.