Le marché du crédit immobilier européen montre de nouveaux signes de faiblesse. Selon l’enquête bancaire publiée le 27 octobre 2026 par la Banque centrale européenne (BCE), la demande de prêts immobiliers a nettement reculé au troisième trimestre, davantage que les établissements ne l’anticipaient. La remontée des taux d’intérêt, la dégradation de la confiance des ménages et les perspectives moins favorables du marché immobilier pèsent sur les projets d’achat. Cette évolution intervient alors que les banques doivent elles-mêmes composer avec des conditions de financement plus tendues et des risques économiques accrus. Pour la France, où l’accès au crédit reste déterminant pour relancer les transactions immobilières, le signal mérite une attention particulière. Car au-delà du nombre de demandes de financement, c’est toute la dynamique du marché du logement qui pourrait être affectée : capacité d’emprunt des ménages, solvabilité des acheteurs, volumes de transactions et perspectives des professionnels de l’immobilier.
Taux d’intérêt et prudence des banques fragilisent la reprise
Les chiffres de la BCE confirment un retournement marqué de la demande de crédit immobilier dans la zone euro. Dans son enquête trimestrielle sur la distribution des prêts bancaires, menée auprès des établissements de crédit, l’institution indique qu’un solde net de 27 % des banques interrogées a signalé une baisse de la demande de prêts destinés à l’achat d’un logement au troisième trimestre 2026. Ce recul est nettement supérieur à celui anticipé par les banques, qui tablaient sur un solde de -12 %, et s’accentue par rapport au trimestre précédent, où il atteignait -15 %. Il s’agit de la baisse la plus prononcée depuis le troisième trimestre 2023. Attention à l’interprétation : ce chiffre ne signifie pas que le nombre de crédits immobiliers accordés a diminué de 27 %. Il correspond au solde net des établissements déclarant une hausse ou une baisse de la demande dans le cadre de l’enquête de la BCE. Plusieurs facteurs expliquent ce ralentissement. Le premier est le niveau des taux d’intérêt. Lorsque le coût d’un crédit augmente, les mensualités progressent à capital emprunté identique, tandis que le montant qu’un ménage peut financer diminue à mensualité constante. Certains acquéreurs sont alors contraints de revoir leur budget, de rechercher un logement moins cher ou de reporter leur achat. D’autres renoncent temporairement à emprunter, dans l’attente de conditions plus favorables. La BCE souligne également le rôle de la confiance des consommateurs : lorsque les ménages s’inquiètent de leur situation financière ou de l’évolution de l’économie, ils hésitent davantage à s’engager sur un prêt immobilier de longue durée. Enfin, la dégradation des perspectives du marché du logement contribue à cette prudence, notamment lorsque les acheteurs doutent de l’évolution des prix ou de la facilité à revendre un bien. Cette contraction de la demande ne signifie toutefois pas que les banques ont systématiquement fermé le robinet du crédit immobilier. Au troisième trimestre, les critères d’octroi des prêts à l’habitat sont restés globalement inchangés à l’échelle de la zone euro, selon la même enquête. En revanche, les établissements ont durci leurs conditions pour les crédits aux entreprises et les crédits à la consommation. Ils anticipent également un durcissement plus large des critères d’octroi au quatrième trimestre, y compris pour les prêts immobiliers. La distinction est essentielle : le ralentissement du marché résulte actuellement à la fois de ménages moins enclins à emprunter et d’un environnement bancaire qui pourrait devenir plus sélectif dans les prochains mois. La situation française s’inscrit dans ce contexte européen, mais présente ses propres points de vigilance. Selon Reuters, la France figure parmi les grands pays de la zone euro où les banques ont signalé un durcissement marqué des conditions de crédit, dans un environnement caractérisé par les tensions sur les finances publiques et une perception accrue des risques. Cette évolution ne signifie pas que tous les candidats à l’achat rencontrent davantage de refus. Elle souligne néanmoins l’importance croissante du profil de l’emprunteur : stabilité des revenus, niveau d’apport personnel, charges récurrentes, taux d’endettement et reste à vivre. Pour les ménages dont le budget est déjà contraint, quelques dixièmes de point supplémentaires sur un taux ou une assurance emprunteur plus coûteuse peuvent suffire à fragiliser un plan de financement. Le marché français est d’autant plus sensible à ces évolutions que la hausse des taux intervient alors que les prix des logements restent élevés au regard des revenus dans de nombreux territoires. Une baisse des prix immobiliers ne compense pas automatiquement le renchérissement du financement. Le coût global de l’acquisition dépend simultanément du prix négocié, du montant de l’apport, du taux nominal, de l’assurance et des frais annexes. Les emprunteurs doivent donc raisonner en mensualité et en coût total, plutôt que se concentrer uniquement sur le taux affiché. Pour les banques, l’enjeu consiste à maintenir une production de crédit suffisante sans dégrader la qualité des dossiers financés ni prendre des risques excessifs.
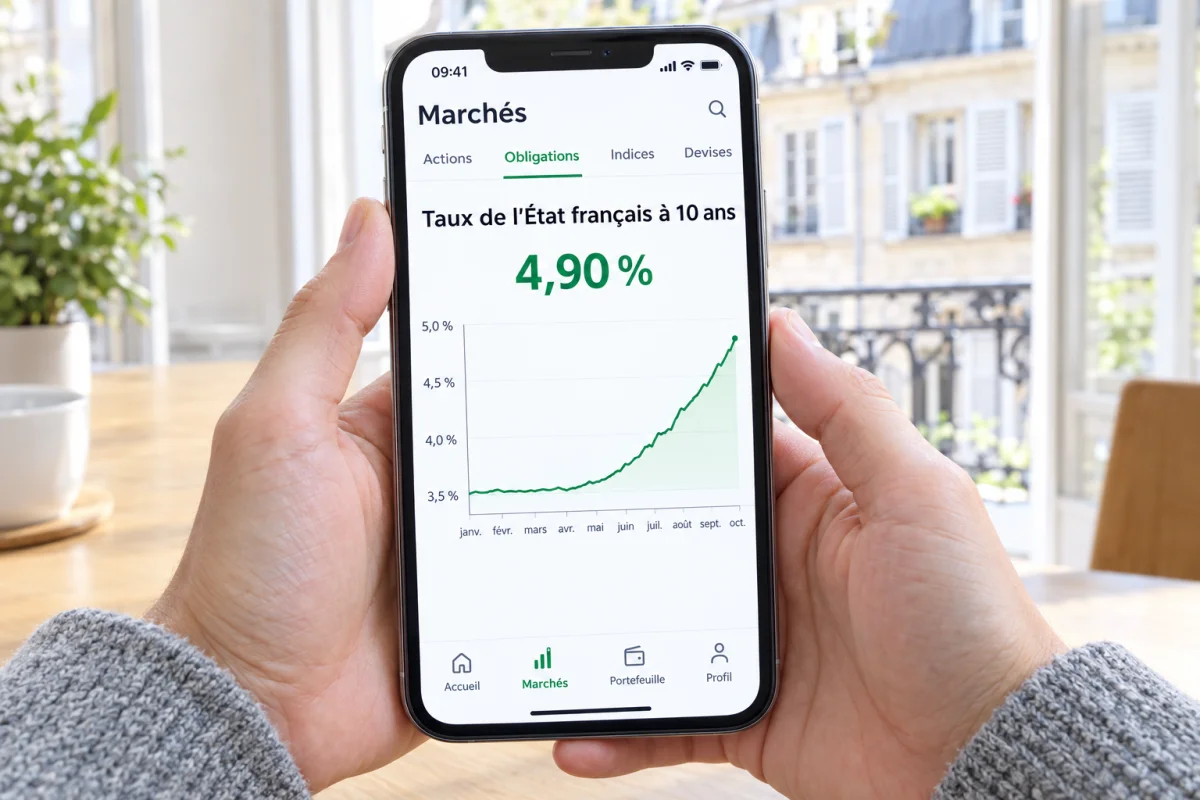
Les perspectives de fin d’année renforcent cette incertitude. Dans son enquête, la BCE indique que les banques anticipent une nouvelle baisse nette de la demande de prêts immobiliers au quatrième trimestre, avec un solde de -36 %. Si cette prévision se concrétise, elle pourrait prolonger le ralentissement des projets d’achat et peser sur la reprise du marché résidentiel. Une demande de financement plus faible peut ralentir les transactions, retarder les décisions des vendeurs et compliquer l’activité des professionnels de l’immobilier, des courtiers et des constructeurs. Il ne s’agit pas pour autant d’une certitude : les conditions de crédit, les prix, les revenus et la confiance des ménages peuvent évoluer au cours des prochains mois. Mais les anticipations des banques constituent un indicateur avancé à surveiller. Cette tendance rejoint les tensions déjà observées sur le marché français. Dans son analyse consacrée au retour des taux immobiliers à la hausse en octobre 2026, CreditNews soulignait que le coût du financement redevenait une contrainte pour les acheteurs, après plusieurs mois d’accalmie. Le média a également détaillé les règles qui encadrent l’accès au financement dans son article sur le maintien des contraintes du HCSF sur le crédit immobilier en 2026. Le taux d’effort maximal de 35 %, assurance emprunteur comprise, et la durée généralement plafonnée à 25 ans continuent de limiter les possibilités de certains ménages. Ces règles ne suffisent pas à expliquer le recul européen de la demande, mais elles contribuent à déterminer quels emprunteurs peuvent concrétiser leur projet lorsque les taux progressent et que les budgets sont déjà tendus.
L’œil de l’expert
La baisse de la demande de crédit immobilier dans la zone euro marque un signal préoccupant pour le marché du logement, mais elle ne permet pas, à elle seule, de conclure à un effondrement généralisé des financements. Le chiffre central est ailleurs : les ménages deviennent plus prudents au moment même où le coût de l’emprunt augmente et où les banques anticipent des conditions de crédit potentiellement plus strictes. Pour les acquéreurs, la préparation du dossier et l’évaluation réaliste de la capacité de remboursement deviennent déterminantes. Pour les établissements bancaires, l’enjeu sera de préserver l’équilibre entre maîtrise du risque et financement de l’économie. Enfin, pour le marché immobilier français, la reprise dépendra autant de l’évolution des taux que de la capacité des ménages à retrouver de la visibilité sur leurs revenus et leur avenir financier. La fin de l’année 2026 s’annonce donc décisive : si la demande recule encore, le principal risque sera de voir le redémarrage des transactions immobilières retardé, malgré les besoins persistants de logements.