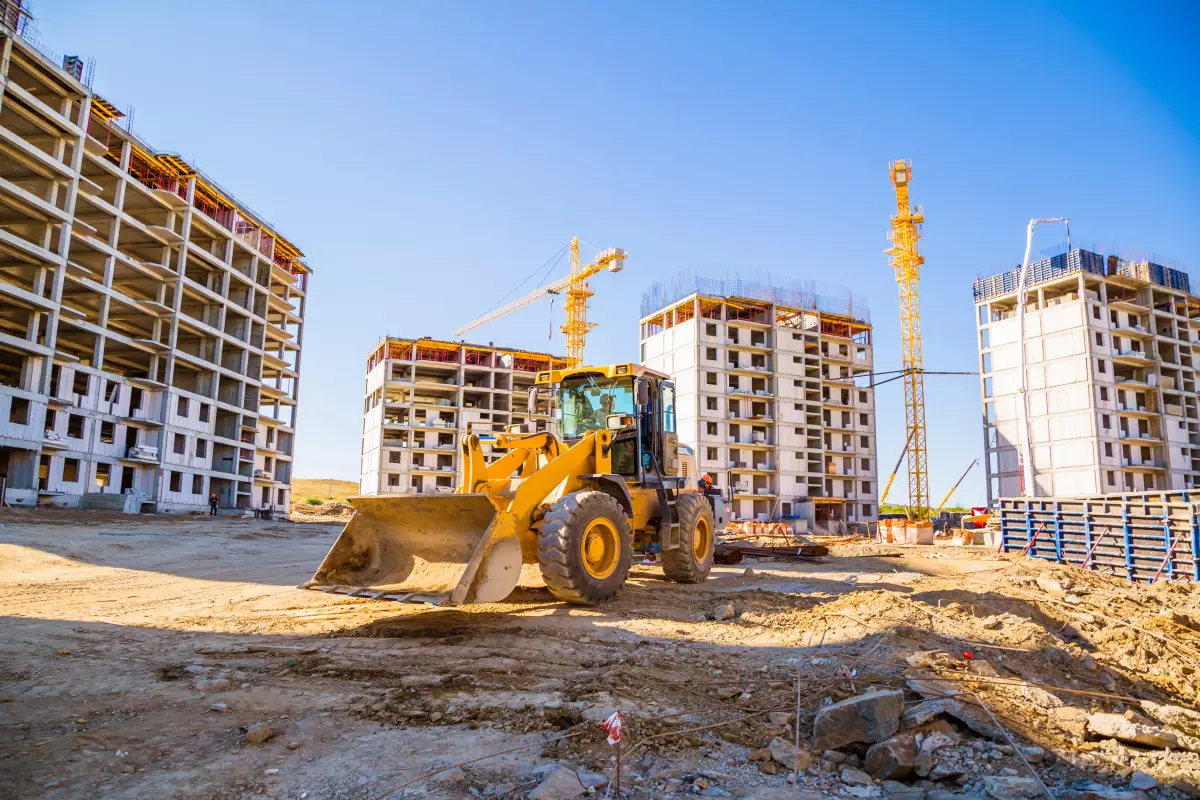
Le marché immobilier français reste sous pression. Après le retournement engagé à partir de 2022, plusieurs grandes villes enregistrent des corrections importantes, avec des reculs qui atteindraient 19 % à Nantes et 18 % à Grenoble depuis leur point haut. Pour l’économiste Marc Touati, cette tendance pourrait se prolonger : il anticipe une nouvelle baisse des prix de l’ordre de 10 % d’ici à la fin de 2027. Dans le même temps, la remontée des taux de crédit immobilier réduit à nouveau la capacité d’achat des ménages. Le marché doit ainsi composer avec une équation délicate : des vendeurs contraints de revoir leurs prétentions, des acquéreurs plus prudents et des banques qui restent attentives à la solvabilité des dossiers.
Ces villes en première ligne face au recul du pouvoir d’achat immobilier
La correction du marché immobilier ne se manifeste pas avec la même intensité sur l’ensemble du territoire. Les grandes métropoles qui avaient connu les progressions les plus soutenues avant 2022 figurent aujourd’hui parmi les marchés les plus exposés. Selon les estimations de Meilleurs Agents citées par Marc Touati lors de son intervention sur CNews le 5 novembre 2026, les prix des appartements auraient reculé de 12 % à Paris depuis leur sommet de 2022. La baisse atteindrait 14 % à Boulogne-Billancourt et 15 % à Montreuil. En région, les corrections seraient encore plus prononcées à Nantes (-19 %), Grenoble (-18 %) et Lyon (-16 %). Ces chiffres correspondent à des évolutions depuis les points hauts locaux : ils ne doivent donc pas être interprétés comme des baisses enregistrées sur la seule dernière année. Ils traduisent néanmoins une évolution profonde du rapport de force entre vendeurs et acquéreurs. Pendant plusieurs années, la hausse des prix avait progressivement éloigné une partie des ménages des centres urbains. La remontée des taux d’intérêt à partir de 2022 a ensuite réduit leur capacité d’emprunt, obligeant de nombreux candidats à l’achat à revoir leur budget ou à différer leur projet. Les biens dont le prix ne correspond plus aux possibilités financières de la demande deviennent alors plus difficiles à vendre. Les propriétaires qui souhaitent concrétiser une transaction doivent parfois accepter des négociations plus importantes, particulièrement lorsque le logement nécessite des travaux ou présente des caractéristiques moins recherchées. Les données nationales confirment que le marché ancien reste fragile. Selon les indices Notaires-Insee publiés en septembre 2026, les prix des logements anciens ont diminué de 1 % au deuxième trimestre par rapport au trimestre précédent. Sur un an, le recul atteint 0,8 % en France métropolitaine. La baisse est plus marquée pour les maisons (-1,3 %) que pour les appartements (-0,1 %). Ces statistiques trimestrielles constituent le repère officiel disponible pour apprécier l’évolution des prix ; elles ne permettent pas de valider, en tant que telle, l’affirmation d’un recul mensuel national de 0,1 % en octobre. Surtout, la moyenne nationale ne rend pas compte des écarts entre les territoires. Un marché peut rester relativement résistant dans une ville où l’offre est limitée, tandis qu’une autre agglomération subit une correction plus importante après plusieurs années de valorisation rapide. C’est précisément cette hétérogénéité qui rend les prévisions nationales délicates. Marc Touati estime que les prix pourraient encore perdre environ 10 % d’ici à la fin de 2027. Cette projection constitue un scénario économique, pas une certitude statistique. Son ampleur dépendra notamment de la trajectoire des taux d’intérêt, de l’évolution des revenus des ménages, du volume de biens proposés à la vente et de la capacité des vendeurs à ajuster leurs prix. Or, le financement immobilier redevient un facteur de tension. Les taux évoqués par l’économiste atteindraient 3,7 % sur 15 ans, 3,8 % sur 20 ans et 4,1 % sur 25 ans. Ces niveaux doivent être considérés comme les chiffres qu’il avance et non comme une moyenne unique applicable à tous les emprunteurs. Les baromètres des courtiers montrent en effet des écarts selon les profils, les durées et les conditions de négociation. En novembre, Crédit Conseil de France indique ainsi des taux moyens obtenus de 3,40 % sur 15 ans, 3,60 % sur 20 ans et 3,80 % sur 25 ans. Les conditions proposées aux meilleurs dossiers peuvent être plus favorables, tandis que certains emprunteurs doivent composer avec des barèmes supérieurs. Cette dispersion rappelle que le taux réellement obtenu dépend toujours de la qualité du dossier, de l’apport personnel, de la stabilité des revenus et de la politique commerciale de chaque établissement. Pour les ménages, quelques dixièmes de point supplémentaires peuvent peser sensiblement sur le coût total d’une acquisition. À mensualité constante, une hausse du taux réduit le capital qu’il est possible d’emprunter. Pour conserver le même budget immobilier, l’acquéreur doit alors disposer d’un apport plus important, négocier le prix du logement ou revoir ses critères de recherche. La baisse des prix peut donc améliorer l’accessibilité, mais son effet risque d’être partiellement absorbé par le renchérissement du crédit. C’est tout l’enjeu de la période actuelle : le prix affiché d’un bien ne suffit plus à mesurer son accessibilité financière. Il faut également tenir compte du coût des intérêts, de l’assurance emprunteur, des frais de garantie et des éventuels travaux. Cette tension entre prix et financement a déjà été analysée par CreditNews dans son article « Crédit immobilier : taux en hausse, prix immobiliers sous pression », qui décrypte la difficulté croissante pour les ménages de concilier baisse des prix et conditions d’emprunt moins favorables. Dans une autre analyse, « Crédit immobilier : les taux remontent encore en octobre 2026 », le média revenait sur le retour des tensions bancaires et obligataires à l’approche de la fin d’année. Ces évolutions modifient également les stratégies des vendeurs. Un propriétaire qui fixe son prix en référence aux transactions réalisées au sommet du marché risque de surestimer la valeur actuelle de son logement. À l’inverse, un acquéreur disposant d’un financement déjà validé peut retrouver une marge de négociation plus importante, notamment dans les secteurs où les délais de vente s’allongent. Pour autant, la perspective d’une baisse supplémentaire de 10 % ne doit pas conduire à différer systématiquement un achat. Un projet de résidence principale répond d’abord à un besoin de logement et s’inscrit généralement dans un horizon de détention long. La stabilité professionnelle, le niveau d’endettement, l’épargne de précaution et la capacité à supporter la mensualité doivent primer sur la recherche d’un point bas hypothétique. Pour un investissement locatif, l’analyse est différente : le prix d’acquisition doit être confronté au loyer réellement envisageable, aux charges, à la fiscalité, aux travaux et au coût du financement. Une décote à l’achat ne garantit pas une rentabilité satisfaisante si les charges et les intérêts absorbent les revenus locatifs. Dans tous les cas, la sélection du bien et l’analyse du marché local deviennent essentielles. Les perspectives ne sont donc pas identiques à Nantes, Grenoble, Lyon, Nice ou Aix-en-Provence. Les acheteurs doivent raisonner à l’échelle du quartier et comparer les transactions récentes, plutôt que de se fier uniquement aux tendances nationales ou aux prévisions générales.
L’œil de l’expert
Le marché immobilier entre dans une phase où la capacité de financement des ménages pèse autant que la valeur des biens. La correction des prix observée dans plusieurs grandes villes ouvre des possibilités de négociation, mais elle ne suffit pas à rétablir mécaniquement l’accessibilité au logement. Tant que les taux de crédit resteront orientés à la hausse, une partie des gains obtenus sur le prix d’achat risque d’être absorbée par le coût du financement. La prévision de Marc Touati d’une nouvelle baisse de 10 % d’ici à fin 2027 mérite donc d’être suivie, sans être considérée comme un scénario acquis. L’évolution dépendra aussi bien des conditions de crédit que de la situation économique des ménages et des arbitrages des vendeurs. Pour les candidats à l’acquisition, le bon moment ne se résume pas à attendre le prix le plus bas : il consiste à acheter un logement cohérent avec ses besoins, à un prix défendable et avec une mensualité durablement supportable. C’est désormais cette discipline financière qui distingue un projet immobilier solide d’une acquisition fragilisée par le coût du crédit.