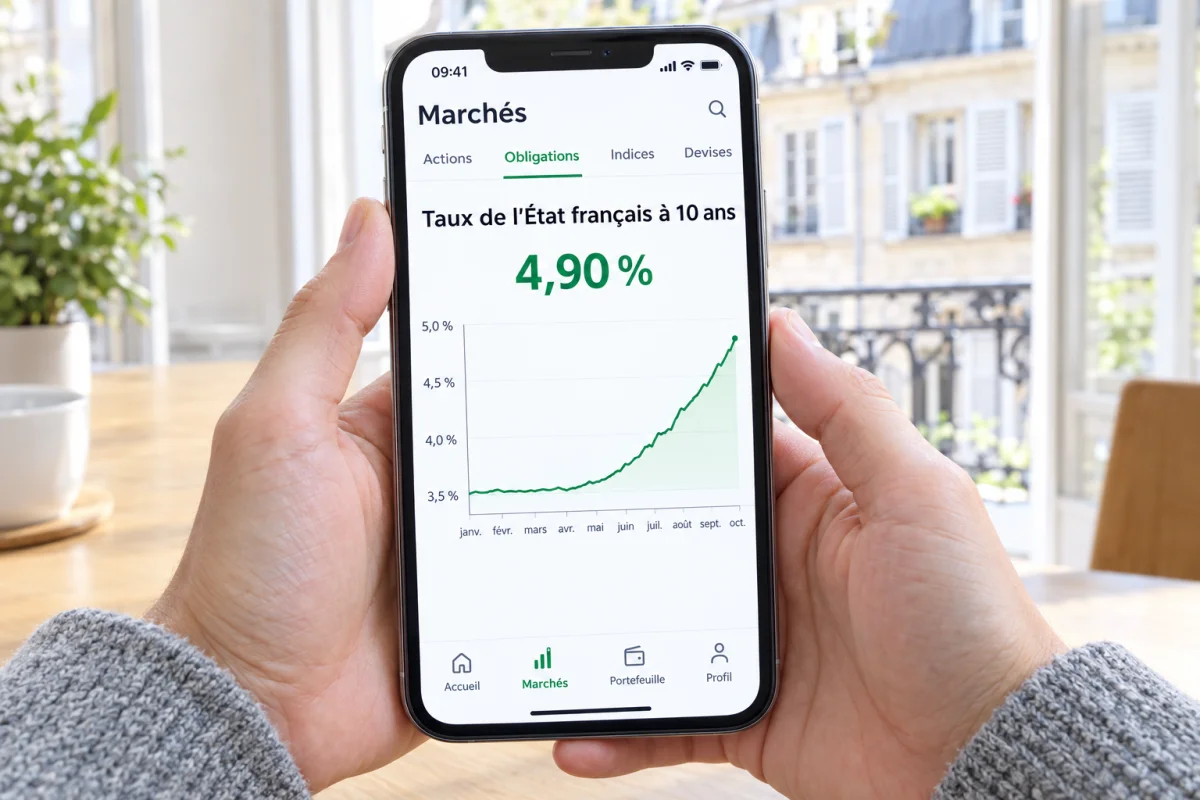
Le seuil symbolique des 5 % a été franchi sur le marché de la dette française, ravivant les inquiétudes autour du financement de l’économie et du pouvoir d’achat immobilier. Le 21 octobre 2026, le rendement de l’obligation assimilable du Trésor (OAT) à dix ans a dépassé ce niveau pour la première fois depuis 2002, avant de poursuivre ses fluctuations dans un contexte de tensions budgétaires et politiques. Cette remontée préoccupe les professionnels du crédit : si elle se prolonge, les banques pourraient être contraintes d’ajuster leurs barèmes immobiliers pour préserver leurs marges. L’ancien gouverneur de la Banque de France, interrogé sur la situation sur France-Inter, alerte sur le risque de transmission aux crédits immobiliers. Mais une précision s’impose : une OAT à 5 % ne signifie pas que les ménages vont emprunter à 5 %. Le véritable enjeu réside dans la durée de la tension sur les marchés obligataires et dans sa répercussion progressive sur le coût de financement des banques.
Pourquoi une OAT à 5 % peut faire remonter les taux des prêts immobiliers
L’OAT à dix ans est un indicateur de référence du marché obligataire français. Elle représente le rendement exigé par les investisseurs pour détenir une obligation de l’État français sur cette échéance. Lorsque ce rendement augmente, les nouveaux emprunts de l’État deviennent plus coûteux et les marchés adressent un signal sur les conditions de financement à long terme. En octobre 2026, le franchissement des 5 % a marqué une nouvelle étape dans la tension observée depuis plusieurs mois. Les investisseurs surveillent notamment la trajectoire des finances publiques françaises, le niveau du déficit, les besoins de financement de l’État et l’écart de rendement avec l’Allemagne. Plus cette prime de risque s’élargit, plus la France doit offrir une rémunération attractive pour convaincre les marchés de financer sa dette. Cette situation ne signifie pas que le pays ne peut plus emprunter, mais elle souligne le prix croissant auquel il doit se financer. Pour les banques, cette évolution est importante parce qu’elles doivent financer des prêts immobiliers sur des durées souvent comprises entre quinze et vingt-cinq ans. Leur coût de financement dépend de plusieurs paramètres : les dépôts de la clientèle, les ressources obtenues sur les marchés, les instruments de couverture du risque de taux, la concurrence commerciale et le profil de risque des emprunteurs. L’OAT n’est donc pas une formule permettant de calculer directement le taux d’un prêt immobilier, mais elle constitue un repère important pour apprécier l’environnement de financement à long terme. Si les rendements obligataires restent élevés, les établissements peuvent progressivement relever leurs taux, réduire certaines décotes commerciales ou accepter temporairement des marges plus faibles pour conserver leurs clients. La transmission n’est ni immédiate ni automatique : elle dépend des ressources propres à chaque banque et de ses objectifs commerciaux. Les premiers chiffres permettent de mesurer le décalage entre la dette publique et le crédit immobilier. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, atteignait 3,32 % en août 2026, contre 3,30 % en juillet. De leur côté, les baromètres des courtiers situent les taux proposés sur vingt ans à des niveaux généralement supérieurs à 3,5 % en octobre, avec des écarts sensibles selon les établissements et la qualité des dossiers. Les taux immobiliers restent donc inférieurs au rendement de l’OAT à dix ans, mais cet écart exerce une pression sur l’équilibre économique des banques si leurs coûts de ressources augmentent. Il ne faut cependant pas en déduire que les taux immobiliers vont rejoindre mécaniquement les 5 % : les deux indicateurs ne rémunèrent pas le même risque et ne portent pas sur le même type de financement.
Pour les ménages, une remontée même limitée des taux peut avoir des conséquences concrètes. À mensualité maximale constante, une hausse du taux réduit la capacité d’emprunt ; à capital emprunté identique, elle augmente le montant des intérêts versés sur la durée du crédit. Les candidats à l’achat peuvent alors devoir mobiliser davantage d’apport personnel, revoir le prix du logement recherché ou allonger leur calendrier d’acquisition. Les primo-accédants et les foyers disposant de peu d’épargne sont particulièrement exposés, car leur budget laisse souvent moins de marge pour absorber une hausse du coût du financement. La capacité à présenter un dossier solide — revenus réguliers, charges maîtrisées, apport et gestion bancaire satisfaisante — reste déterminante pour négocier les meilleures conditions.
Le risque ne se limite pas au taux nominal. Le taux annuel effectif global (TAEG) intègre également, selon les cas, l’assurance emprunteur, les frais de dossier et les autres coûts obligatoires liés au crédit. Or le taux d’usure, qui constitue le plafond légal du TAEG, peut compliquer le financement de certains profils lorsque les barèmes remontent rapidement. Depuis le 1er octobre 2026, le taux d’usure applicable aux prêts immobiliers à taux fixe d’une durée de vingt ans et plus s’établit à 5,40 %, selon la Banque de France. Une hausse des taux nominaux ou du coût de l’assurance peut donc réduire la marge disponible sous ce plafond pour certains emprunteurs. Le phénomène ne conduit pas automatiquement à un refus, mais il peut limiter les possibilités de financement de dossiers déjà proches de la limite réglementaire. La situation intervient alors que le marché immobilier français reste fragile. Après la forte contraction des transactions provoquée par la hausse des taux entre 2022 et 2024, la détente observée par la suite avait redonné de la capacité d’achat à certains ménages. Un nouvel épisode de hausse pourrait ralentir cette reprise, en réduisant le nombre de projets finançables et en accentuant les négociations sur les prix. Pour les vendeurs, le risque est de rencontrer des acheteurs moins nombreux ou contraints de revoir leur offre. Pour les professionnels de l’immobilier et les courtiers, l’enjeu consiste à accompagner des dossiers dans un environnement où les conditions bancaires peuvent évoluer pendant la préparation du financement. Il serait néanmoins excessif d’annoncer une paralysie du marché : les banques continuent à prêter, la concurrence reste présente et les conditions proposées varient selon les profils. Cette pression sur les taux doit aussi être replacée dans le contexte plus large de la dette française. Lorsque l’État se finance durablement à des rendements élevés, le coût des nouvelles émissions et du refinancement des titres arrivant à échéance augmente progressivement. La charge d’intérêts publique peut ainsi s’alourdir au fil du temps, réduisant les marges de manœuvre budgétaires. Pour autant, la totalité de la dette française n’est pas refinancée instantanément au taux de marché du jour : les obligations existantes conservent leurs conditions contractuelles jusqu’à leur échéance. La hausse des taux se transmet donc progressivement aux finances publiques, comme elle peut le faire aux conditions de financement de l’économie. Les banques, les entreprises et les ménages sont concernés par ce nouvel environnement, mais selon des mécanismes et des calendriers différents. CreditNews avait déjà analysé cette transmission dans son article consacré au retour des taux immobiliers à la hausse en octobre 2026, qui détaillait les écarts entre les barèmes des banques et les profils d’emprunteurs. Le média a également expliqué les conséquences de la hausse des rendements souverains dans son analyse sur les marchés financiers et la dette française, qui renchérit le coût du crédit. Ces deux dimensions sont désormais étroitement liées : la trajectoire budgétaire du pays influence la perception du risque par les investisseurs, tandis que l’évolution des taux longs participe à la détermination des conditions de financement proposées par les établissements bancaires.
L’œil de l’expert
Le franchissement des 5 % par l’OAT française constitue un avertissement sérieux pour le marché du crédit immobilier, mais il ne doit pas être interprété comme l’annonce certaine de prêts immobiliers à 5 %. Le principal risque réside dans une tension durable sur le coût de financement des banques, qui pourrait les conduire à relever progressivement leurs barèmes ou à sélectionner plus strictement les dossiers. Pour les emprunteurs, le calendrier devient un facteur important : un projet bien préparé, un apport adapté et une comparaison rigoureuse des offres peuvent faire la différence dans un marché plus exigeant. Pour les banques, il s’agit de préserver leur rentabilité sans freiner excessivement la production de crédit. Enfin, pour les pouvoirs publics, la maîtrise de la trajectoire de la dette et du déficit reste essentielle pour restaurer la confiance des investisseurs. La question décisive n’est donc pas de savoir si les taux immobiliers vont mécaniquement atteindre 5 %, mais combien de temps la tension obligataire va durer et quelle part de son coût les banques répercuteront sur les ménages.