Le marché immobilier français aborde la fin de l’année 2026 dans un environnement financier de nouveau défavorable aux emprunteurs. Alors que les prix des logements connaissent un léger recul, la remontée des taux de crédit immobilier réduit progressivement les marges de manœuvre des candidats à l’acquisition. Le seuil symbolique des 4 % est désormais franchi sur 25 ans pour certaines catégories de ménages, notamment ceux dont les revenus annuels sont inférieurs à 40 000 euros. Une évolution qui intervient après plusieurs mois de relative stabilisation des conditions de financement et qui risque de freiner les projets immobiliers les plus fragiles. Selon plusieurs sources pour novembre 2026, le taux moyen sur 25 ans atteint désormais 3,85 %, mais grimpe à 4,07 % pour les emprunteurs disposant de moins de 40 000 euros de revenus annuels. Dans le même temps, les prix immobiliers ne connaissent qu’un ajustement limité, insuffisant pour neutraliser la hausse du coût du financement. Pour les ménages, l’équation devient donc plus complexe : négocier le prix du logement ne suffit plus nécessairement à préserver sa capacité d’emprunt.
Le seuil des 4 % fragilise les emprunteurs et réduit le pouvoir d’achat immobilier
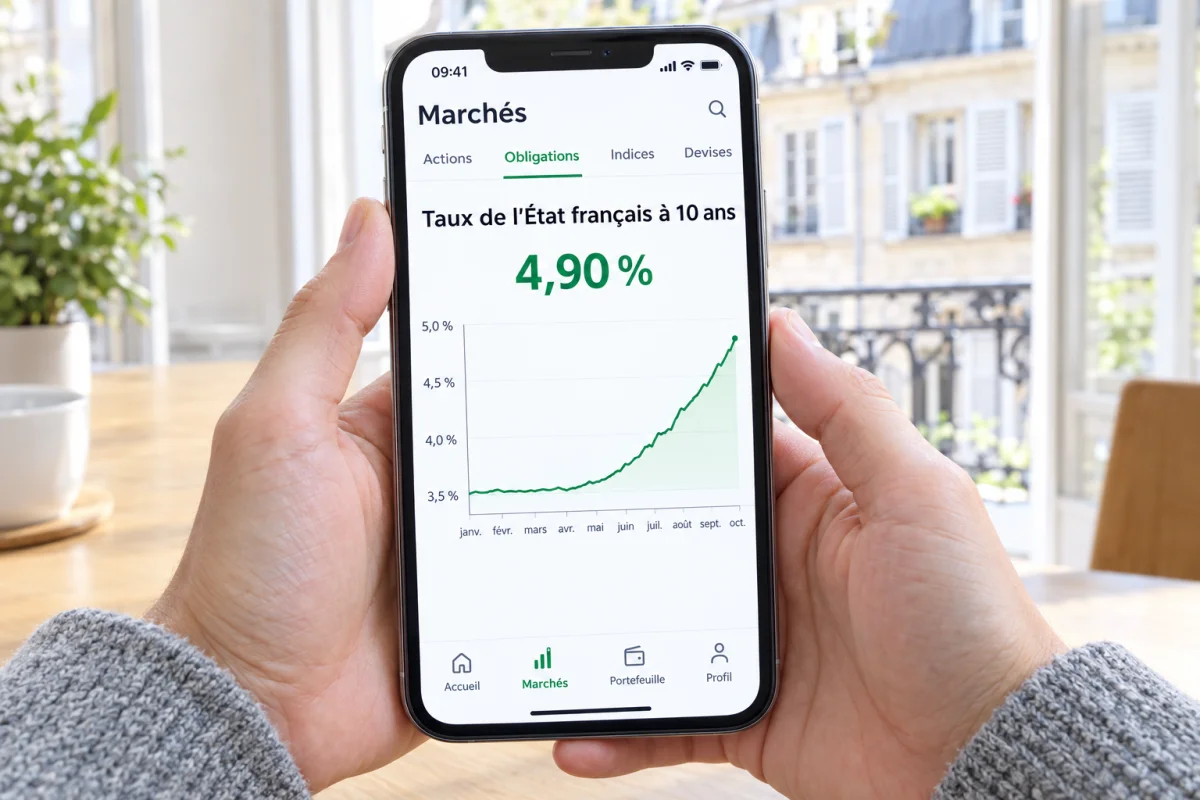
Les chiffres de novembre confirment un changement de tendance sur le marché du crédit immobilier. D’après le baromètre publié par Pretto le 1er novembre 2026, les taux moyens atteignent 3,56 % sur 15 ans, 3,76 % sur 20 ans et 3,85 % sur 25 ans. La progression est particulièrement marquée sur les longues durées, avec une augmentation de 0,11 point en un mois sur 25 ans. Mais derrière cette moyenne se cachent des disparités importantes. Les ménages percevant moins de 40 000 euros de revenus annuels empruntent désormais à 4,07 % sur 25 ans, contre 3,97 % pour la tranche comprise entre 40 000 et 80 000 euros. À l’inverse, les emprunteurs disposant de plus de 120 000 euros de revenus annuels bénéficient encore d’un taux moyen de 3,53 %. L’écart de 0,54 point illustre la sélectivité croissante des établissements bancaires, qui continuent de privilégier les dossiers présentant les meilleures garanties de solvabilité. Les données de Crédit Conseil de France confirment cette remontée des barèmes. Pour novembre, le courtier indique avoir obtenu des taux moyens de 3,41 % sur 15 ans, 3,60 % sur 20 ans et 3,75 % sur 25 ans. Les meilleurs profils parviennent encore à négocier des conditions sensiblement plus avantageuses, avec un taux de 3,45 % sur 25 ans. Ces différences entre baromètres s’expliquent notamment par la nature des dossiers observés et les conditions effectivement négociées auprès des banques. Le franchissement des 4 % ne signifie donc pas que l’ensemble du marché immobilier emprunte désormais à ce niveau. Il révèle plutôt une segmentation accrue de l’accès au financement. Pour comprendre cette évolution, il faut regarder du côté des marchés obligataires et du coût de refinancement des établissements bancaires. L’OAT française à dix ans, référence importante pour apprécier les conditions de financement à long terme, a dépassé les 5 % en octobre, selon Crédit Conseil de France. Cette progression intervient dans un contexte de tensions sur la dette publique française et d’interrogations persistantes sur la trajectoire budgétaire du pays. Lorsque les rendements obligataires augmentent, les banques doivent réévaluer leurs conditions de financement et leurs marges commerciales. Même si elles financent une partie importante de leurs crédits grâce aux dépôts de leur clientèle, la hausse des taux de marché finit par peser sur leurs politiques tarifaires. Les établissements peuvent alors répercuter une partie de cette pression sur les nouveaux emprunteurs, réduire leurs décotes commerciales ou renforcer leurs exigences en matière d’apport personnel et de stabilité professionnelle. Cette évolution intervient alors que le marché immobilier cherche encore à retrouver une dynamique durable après le recul des transactions provoqué par la flambée des taux entre 2022 et 2024. La légère baisse des prix observée actuellement pourrait, en théorie, soutenir la demande en améliorant les conditions de négociation entre acheteurs et vendeurs. Mais cet avantage reste relatif lorsque le coût du crédit progresse simultanément. Dans un précédent article, CreditNews analysait déjà le recul de 0,8 % des prix des logements anciens sur un an, en soulignant les disparités entre les maisons, les appartements et les territoires. Cette correction des prix ne se traduit pas automatiquement par une amélioration du pouvoir d’achat immobilier : le montant à financer diminue parfois, mais le taux appliqué à l’emprunt augmente. L’effet combiné peut donc neutraliser une partie du bénéfice obtenu lors de la négociation. Pour les primo-accédants, particulièrement sensibles au montant de la mensualité, cette situation constitue un obstacle supplémentaire. Les ménages disposant d’une épargne limitée sont également pénalisés, car ils doivent souvent financer une part plus importante de leur acquisition par le crédit. Or, dans le cadre des règles du Haut Conseil de stabilité financière, le taux d’effort reste généralement plafonné à 35 % des revenus, assurance emprunteur comprise, tandis que la durée maximale de remboursement demeure fixée à 25 ans dans la majorité des situations. Le maintien de ce cadre prudentiel, confirmé en septembre 2026, limite les possibilités de compensation par l’allongement de la durée des prêts. CreditNews avait déjà détaillé les conséquences du maintien des règles du HCSF sur le marché du crédit immobilier. Dans ce contexte, la négociation bancaire prend une importance particulière. Les écarts entre établissements peuvent représenter plusieurs milliers d’euros sur la durée totale d’un financement. Pretto indique ainsi que ses clients ont obtenu, sur les dossiers à 25 ans étudiés au cours des trente derniers jours, un taux inférieur de 0,18 point en moyenne au barème affiché par leur banque. La qualité du dossier, le niveau d’apport, la stabilité des revenus, la gestion des comptes et la capacité d’épargne restent donc des critères déterminants. L’assurance emprunteur constitue également un levier à ne pas négliger, puisqu’elle entre dans le calcul du taux annuel effectif global et peut rapprocher certains financements du taux d’usure. Fixé à 5,40 % au quatrième trimestre 2026 pour les prêts immobiliers à taux fixe de vingt ans et plus, ce plafond réglementaire doit être pris en compte dans l’évaluation du coût global du crédit. Pour les ménages les plus modestes, l’accès à la propriété dépendra donc de plus en plus de leur capacité à présenter un dossier solide, à comparer les offres bancaires et à négocier chaque composante du financement. La baisse des prix immobiliers constitue une opportunité pour les acheteurs, mais elle ne peut, à elle seule, compenser une dégradation des conditions d’emprunt.
L’œil de l’expert
Le marché immobilier français se retrouve confronté à une situation paradoxale : les vendeurs commencent à accepter des ajustements de prix, mais les acheteurs voient leur capacité de financement de nouveau fragilisée par la remontée des taux. Le franchissement des 4 % pour les ménages aux revenus les plus modestes constitue un signal important, car il montre que la hausse du coût du crédit ne touche pas uniformément l’ensemble de la population. Les banques continuent de financer les projets immobiliers, mais elles différencient davantage leurs conditions en fonction du risque et de la qualité des emprunteurs. À court terme, la trajectoire de l’OAT, les tensions sur les finances publiques et les décisions monétaires resteront des facteurs déterminants pour l’évolution des barèmes. Une nouvelle progression des taux pourrait ralentir la reprise des transactions et accentuer les difficultés d’accès à la propriété pour les primo-accédants. Pour autant, une baisse des prix suffisamment marquée, associée à une négociation bancaire efficace, peut encore permettre de concrétiser certains projets. La véritable question n’est donc plus seulement de savoir si les prix immobiliers vont baisser, mais si cette correction sera suffisamment importante pour compenser le renchérissement durable du financement. Dans un marché devenu plus sélectif, le pouvoir d’achat immobilier dépend désormais autant du prix négocié que du taux obtenu et du coût global du crédit.